THỨ SÁU 25/7/2025 11:18
Hỏi:
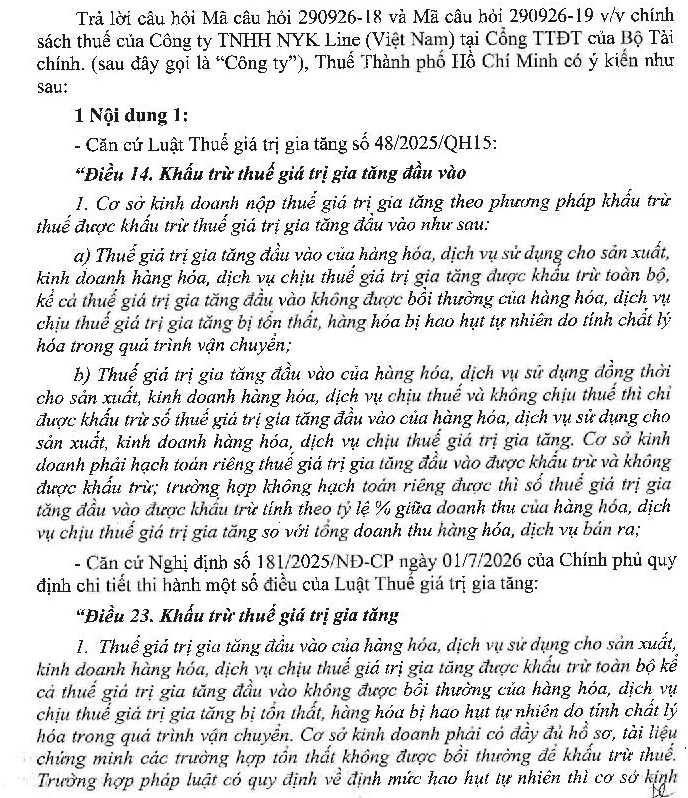
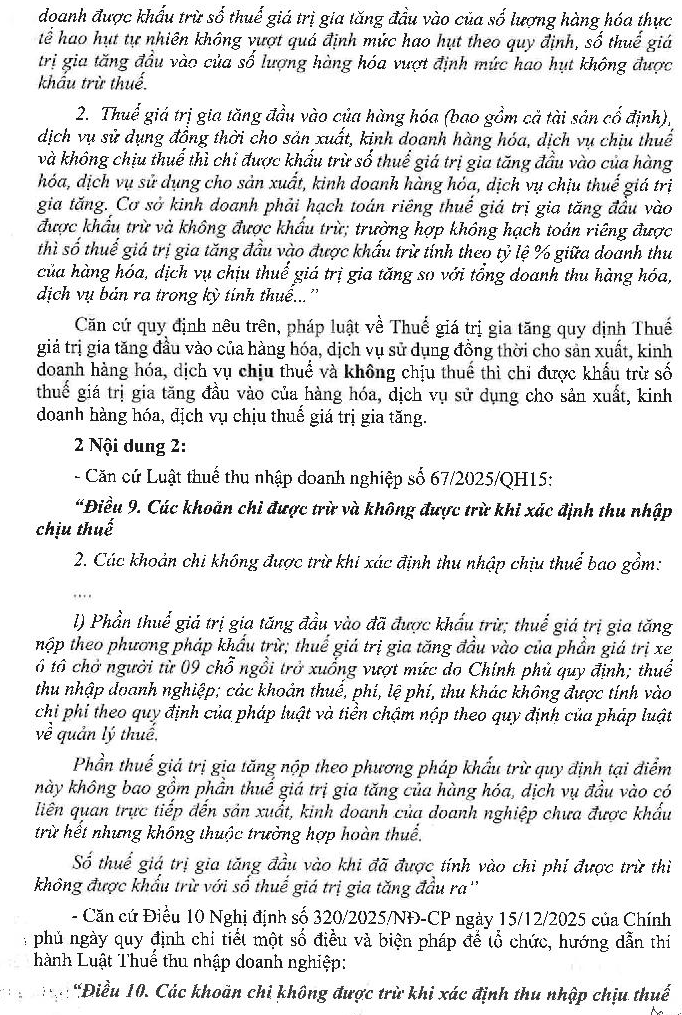
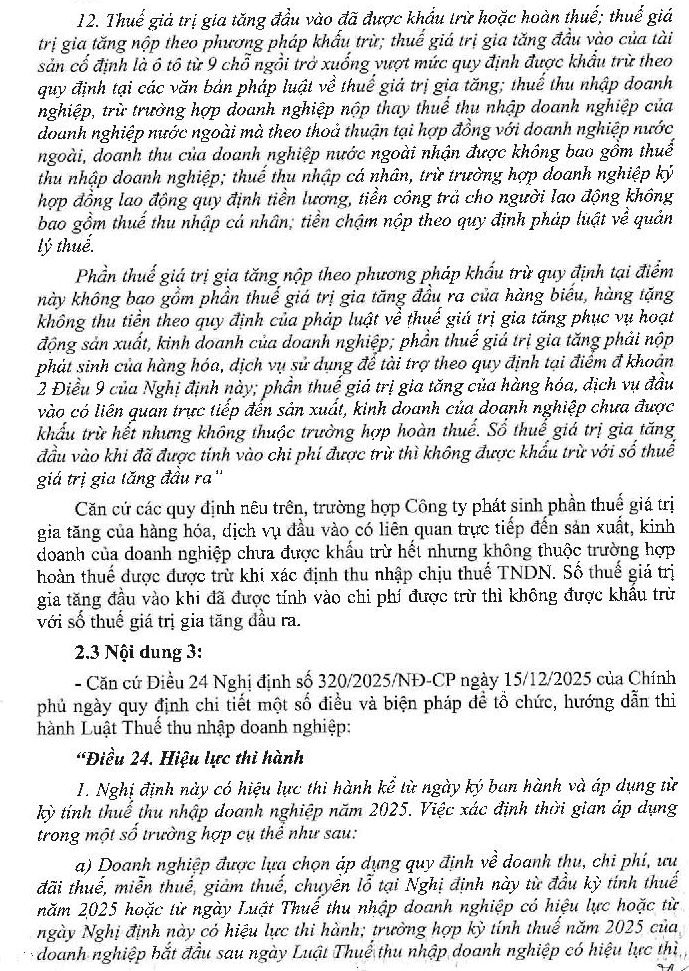
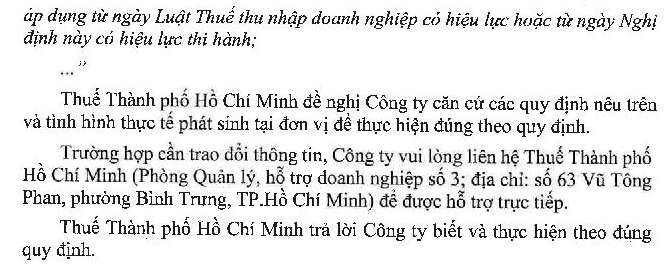
Nội dung 3: Thời điểm ghi nhận chi phí TNDN đối với năm tài chính đặc thù và phạm vi số dư GTGT được kết chuyển Tình huống: Năm tài chính của Công ty kéo dài từ ngày 01/04 đến hết ngày 31/03 năm sau. Do đó, năm tài chính 2025 của Công ty (01/04/2025 - 31/03/2026) có một khoảng thời gian trước khi các Luật thuế mới có hiệu lực (từ 01/04/2025 đến 30/06/2025). Vướng mắc: 1. Nếu khoản thuế GTGT chưa khấu trừ hết nêu trên được tính vào chi phí được trừ, Công ty có bắt buộc phải tính toàn bộ phần dư này vào chi phí của Năm tài chính 2025 (kết thúc ngày 31/03/2026) không? Trường hợp tại kỳ quyết toán Năm tài chính 2025 Công ty chưa thực hiện kết chuyển, thì số dư này có được phép chuyển sang ghi nhận vào chi phí của Năm tài chính 2026 (01/04/2026 - 31/03/2027) hay không? 2. Khi xác định số thuế GTGT đầu vào chưa được khấu trừ hết để tính vào chi phí được trừ, Công ty được tính toàn bộ số dư (lũy kế) trên tờ khai tính đến thời điểm chốt sổ năm tài chính, hay chỉ được tách riêng phần thuế GTGT đầu vào/đầu ra phát sinh thực tế từ ngày 01/07/2025 trở đi? 3. Trong trường hợp khoản thuế GTGT tính vào chi phí để tính thuế TNDN dẫn đến doanh thu tính thuế TNDN trong kỳ bị lỗ thì có được chuyển lỗ không hay xử lý như thế nào? Kính mong Thuế Thành phố Hồ Chí Minh xem xét, có văn bản hướng dẫn cụ thể để Công ty có cơ sở thực hiện kê khai, quyết toán thuế đúng quy định của pháp luật hiện hành. Thông tin liên hệ: 0907 910 049 | Email: nguyen.mong.hoang@nykgroup.com. Trân trọng kính chào và mong sớm nhận được phúc đáp.
07/10/2026
Trả lời:


Gửi phản hồi: