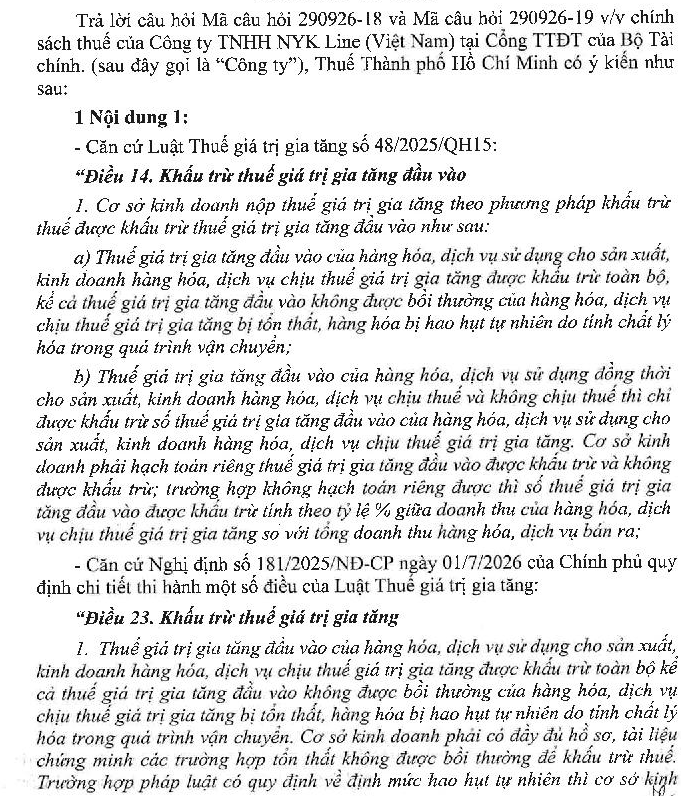
Nội dung 1: Khấu trừ thuế GTGT đầu vào đối với cơ cấu doanh thu hỗn hợp từ ngày 01/07/2025
Tình huống: Công ty có phát sinh đồng thời hai nguồn doanh thu đầu ra:
• Doanh thu từ hoạt động dịch vụ chịu thuế GTGT với thuế suất 10%
• Doanh thu hoa hồng được hưởng từ hoạt động đại lý vận tải quốc tế bán đúng giá theo quy định của bên giao đại lý (chiếm tỷ lệ 98% tổng doanh thu)
Căn cứ Điểm a Khoản 1 Điều 9 Nghị định số 181/2025/NĐ-CP, khoản doanh thu hoa hồng đại lý vận tải quốc tế này thuộc diện "Không phải tính thuế giá trị gia tăng".
Vướng mắc: Kể từ kỳ tính thuế ngày 01/07/2025 (khi Luật số 48/2024/QH15 và Nghị định số 181/2025/NĐ-CP có hiệu lực thi hành), số thuế GTGT đầu vào phát sinh phục vụ riêng cho hoạt động đại lý vận tải và số thuế GTGT dùng chung cho cả 02 hoạt động nêu trên có được kê khai, khấu trừ toàn bộ (100%) hay phải thực hiện phân bổ tỷ lệ (%) doanh thu chịu thuế theo quy định tại Khoản 2 Điều 14 Luật Thuế GTGT số 48/2024/QH15?
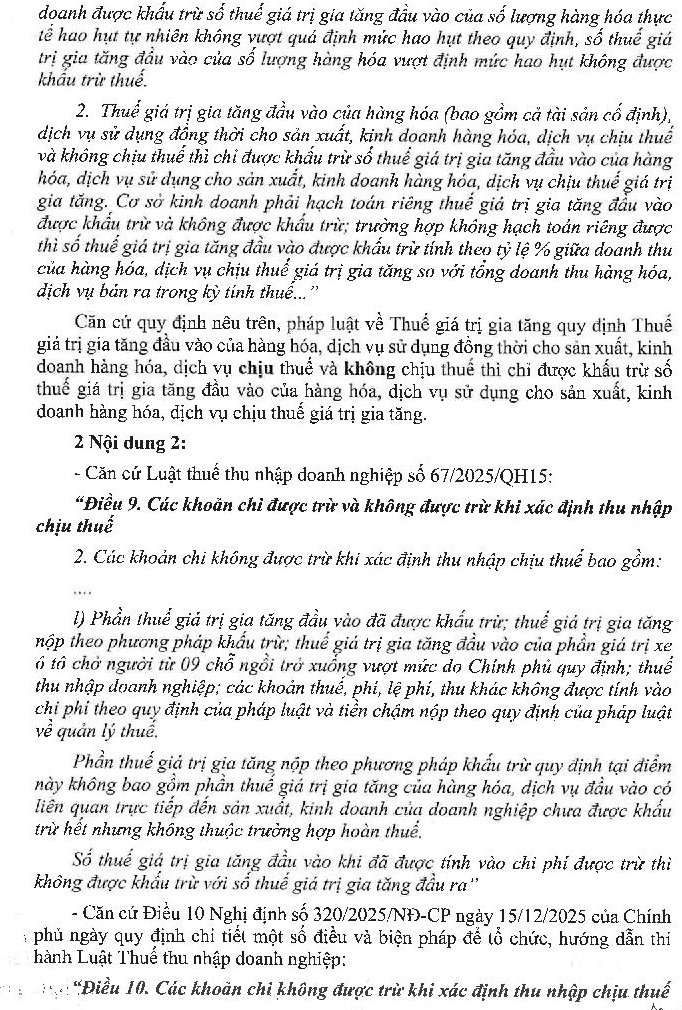
Nội dung 2: Tính số thuế GTGT chưa được khấu trừ hết vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN
Tình huống: Do lượng thuế GTGT đầu vào của các chi phí đầu tư, quản lý vận hành lớn,
lũy kế qua các kỳ kê khai thuế GTGT của Công ty liên tục phát sinh số dư thuế GTGT đầu
vào chưa được khấu trừ hết (số dư nằm tại Chỉ tiêu [43] trên Tờ khai 01/GTGT). Mặt khác, Công ty không thuộc trường hợp được hoàn thuế GTGT theo quy định của Luật Thuế GTGT
Căn cứ quy định tại Điểm l Khoản 2 Điều 9 Luật Thuế TNDN số 67/2025/QH15:
“Điều 9. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
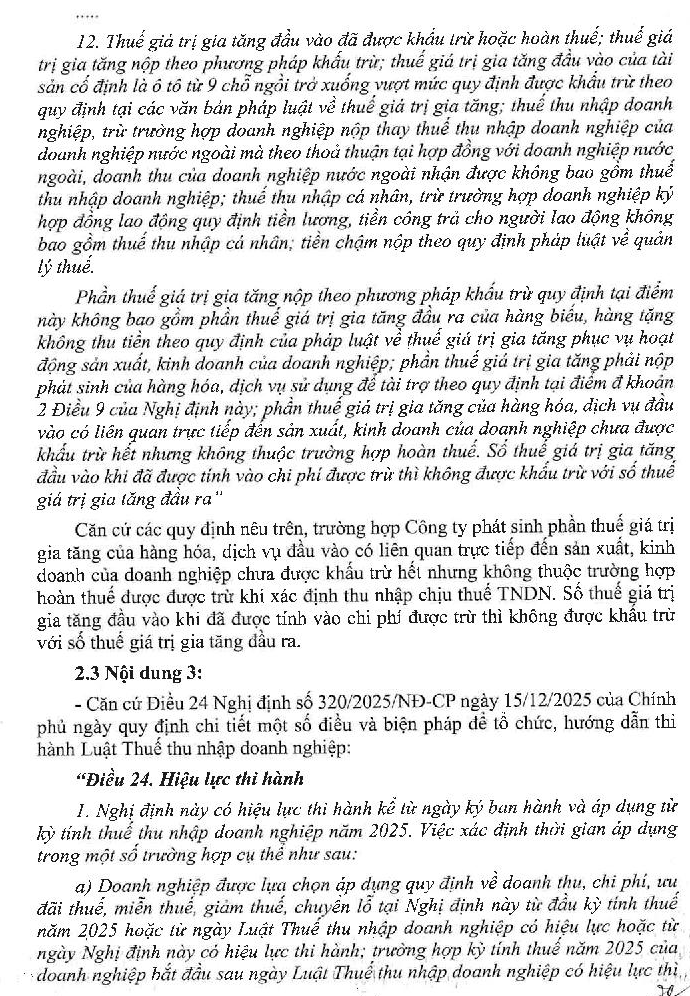
l) Phần thuế giá trị gia tăng đầu vào đã được khấu trừ; thuế giá trị gia tăng nộp theo phương pháp khấu trừ; thuế giá trị gia tăng đầu vào của phần giá trị xe ô tô chở người từ 09 chỗ ngồi trở xuống vượt mức do Chính phủ quy định; thuế thu nhập doanh nghiệp; các khoản thuế, phí, lệ phí, thu khác không được tính vào chi phí theo quy định của pháp luật và tiền chậm nộp theo quy định của pháp luật về quản lý thuế.
Phần thuế giá trị gia tăng nộp theo phương pháp khấu trừ quy định tại điểm này không bao gồm phần thuế giá trị gia tăng của hàng hóa, dịch vụ đầu vào có liên quan trực tiếp đến sản xuất, kinh doanh của doanh nghiệp chưa được khấu trừ hết nhưng không thuộc trường hợp hoàn thuế “
Vướng mắc:
1. Phần thuế GTGT đầu vào hợp pháp, phục vụ trực tiếp cho hoạt động kinh doanh (bao gồm cả hoạt động đại lý) chưa được khấu trừ hết và không thuộc diện được hoàn thuế nêu trên của Công ty có được phép kết chuyển tính vào chi phí được trừ khi tính thuế TNDN hay không?
2. Trường hợp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, Công ty có phải thực hiện điều chỉnh giảm số thuế GTGT còn được khấu trừ tại Chỉ tiêu [43] trên Tờ khai thuế GTGT tương ứng với số thuế GTGT đã tính vào chi phí được trừ hay không? Nếu có, đề nghị hướng dẫn cách thức và thời điểm thực hiện việc điều chỉnh
08/10/2026