THỨ SÁU 25/7/2025 11:18
Hỏi:

Công ty TNHH Quang Ngọc VN có mã ngành nghề kinh doanh 2399, được thành lập tháng 9/2026. Công ty không có chức năng khai thác và không trực tiếp thực hiện hoạt động thăm dò, khai thác khoáng sản.

Nguyên liệu đầu vào của Công ty là đá xô bồ (sau nổ mìn), được thu mua thương mại hợp pháp từ các đơn vị có chức năng khai thác khoáng sản (có đầy đủ hóa đơn GTGT đầu vào và chứng từ chứng minh nguồn gốc hợp pháp). Sau đó, Công ty đưa số đá xô bồ này vào dây chuyền máy móc nghiền sàng của Công ty để phân loại thành các cỡ đá thành phẩm và bán ra thị trường.

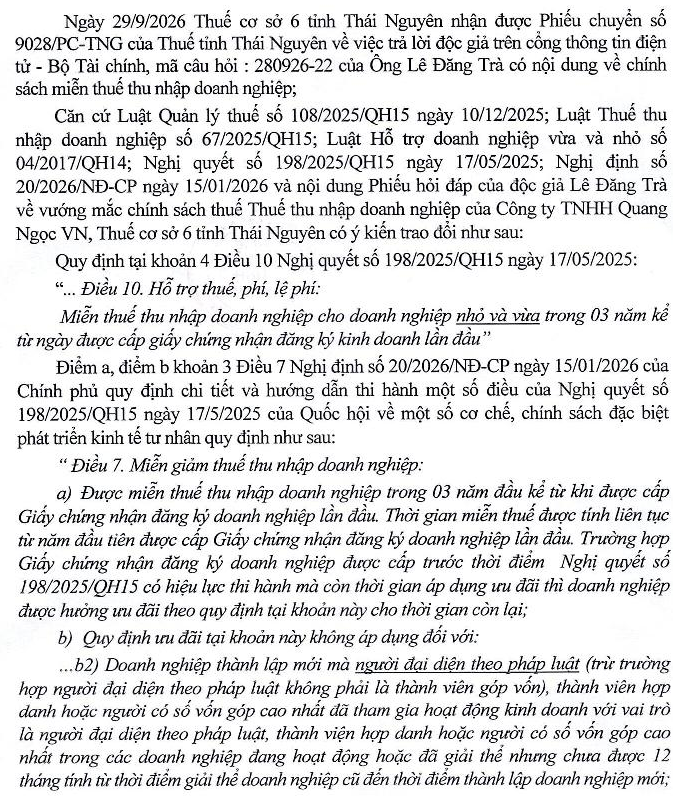
Theo quy định tại khoản 4 Điều 10 Nghị quyết số 198/2025/QH15 và Điều 7 Nghị định số 20/2026/NĐ-CP, DNNVV thành lập mới được hưởng ưu đãi miễn thuế TNDN trong thời hạn 03 năm đầu kể từ khi có thu nhập chịu thuế, trừ các khoản thu nhập bị loại trừ tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.

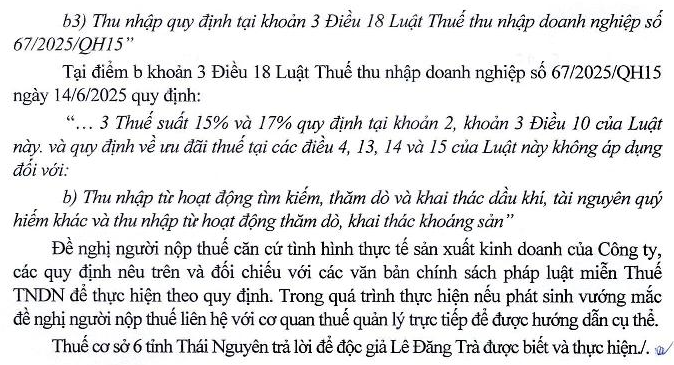
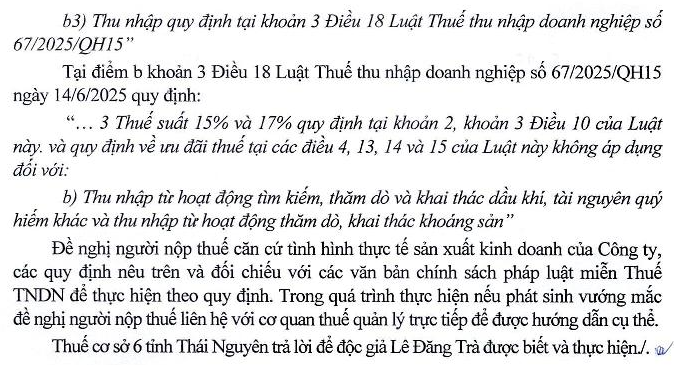
Đối chiếu với khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, điều khoản loại trừ chỉ quy định đối với: “Thu nhập từ hoạt động tìm kiếm, thăm dò, khai thác dầu khí, tài nguyên quý hiếm khác và thu nhập từ hoạt động thăm dò, khai thác khoáng sản”.

Hành vi sản xuất của Công ty TNHH Quang Ngọc VN thuần túy là hoạt động mua nguyên vật liệu đầu vào (đá thô) kinh doanh thương mại để chế biến cơ học thành sản phẩm thương mại hạ nguồn, hoàn toàn không thực hiện bất kỳ công đoạn nào thuộc chuỗi hành vi “thăm dò” hay “khai thác khoáng sản”.

Vậy Công ty chúng tôi đề nghị Quý Cơ quan hướng dẫn:

Thu nhập từ hoạt động mua đá xô bồ về nghiền sàng và bán đá thành phẩm (0,5; 1x2; 4x6) nêu trên của Công ty chúng tôi có thuộc đối tượng được hưởng ưu đãi miễn thuế TNDN trong 03 năm đầu theo Nghị quyết số 198/2025/QH15 và Nghị định số 20/2026/NĐ-CP hay không?

Xin trân trọng cảm ơn.

07/10/2026
Trả lời:


Gửi phản hồi: