THỨ SÁU 25/7/2025 11:18
Hỏi:

Kính gửi Bộ Tài chính,
Công ty chúng tôi có người lao động là cá nhân cư trú, trước đây làm việc tại một doanh nghiệp khác theo hợp đồng lao động từ 03 tháng trở lên. Trong năm 2026, người lao động đã nhận tiền lương tại doanh nghiệp cũ; khoản thu nhập này thuộc diện khấu trừ thuế TNCN theo Biểu thuế lũy tiến từng phần.

Sau khi chấm dứt hợp đồng lao động tại doanh nghiệp cũ, người lao động chuyển đến công ty chúng tôi và ký hợp đồng thử việc riêng có thời hạn 02 tháng. Trong thời gian thử việc, công ty dự kiến chi trả tiền lương từ 05 triệu đồng/lần trở lên.

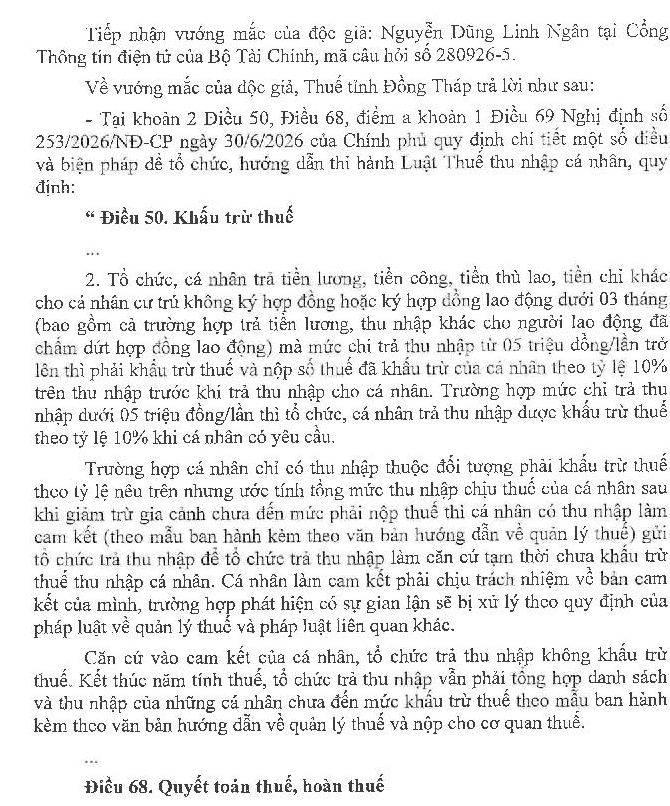
Theo khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP, cá nhân chỉ có thu nhập thuộc đối tượng khấu trừ thuế theo tỷ lệ 10%, đồng thời ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, được làm cam kết để tổ chức trả thu nhập tạm thời chưa khấu trừ thuế TNCN.

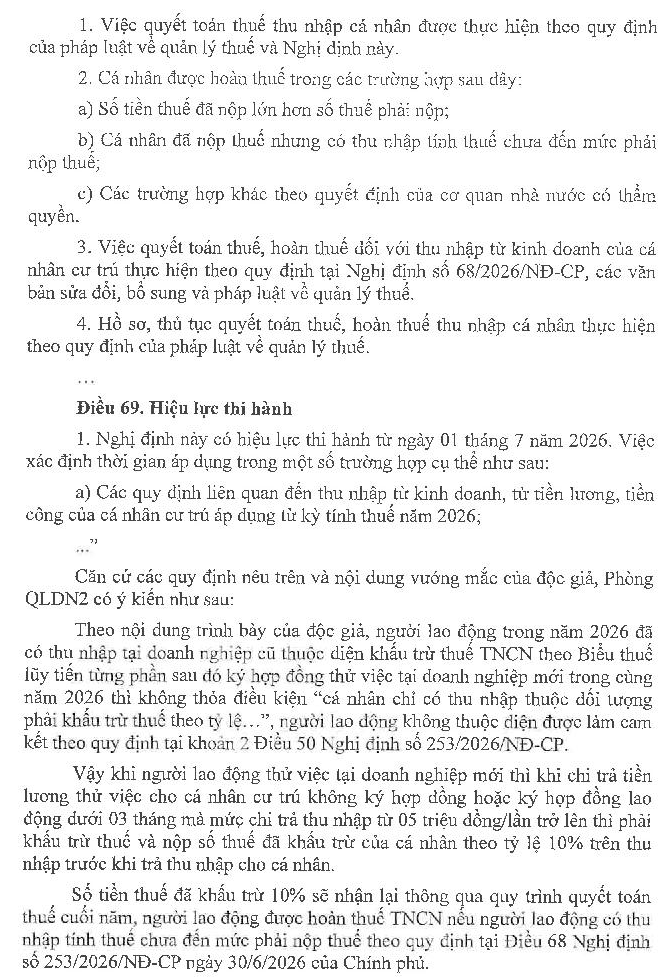
Kính đề nghị Bộ Tài chính hướng dẫn rõ: (1) Người lao động đã nhận thu nhập thuộc diện áp dụng Biểu thuế lũy tiến từng phần tại doanh nghiệp cũ trong cùng năm 2026 có còn đáp ứng điều kiện được ký cam kết theo khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP để công ty không trích 10% thuế TNCN trước khi chi trả thu nhập hay không? (2) Nếu người lao động không đủ điều kiện làm cam kết nhưng ước tính tổng thu nhập cả năm 2026 sau giảm trừ gia cảnh chưa đến mức phải nộp thuế, công ty có vẫn phải khấu trừ 10% đối với từng lần chi trả tiền lương thử việc từ 05 triệu đồng trở lên không? (3) Số thuế đã khấu trừ sẽ được người lao động xử lý khi quyết toán thuế năm 2026 như thế nào?

Kính mong Bộ Tài chính hướng dẫn cụ thể trường hợp nêu trên và chỉ rõ căn cứ pháp lý để công ty thực hiện thống nhất khi chi trả lương, kê khai và quyết toán thuế TNCN.

07/10/2026
Trả lời:


Gửi phản hồi: