THỨ SÁU 25/7/2025 11:18
Hỏi:
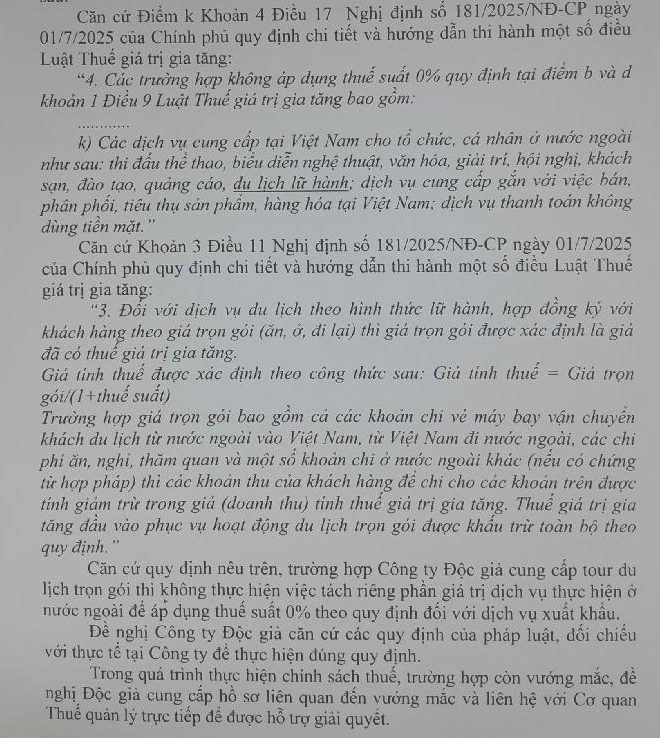
Kính gửi Cục Thuế Thành Phố Hà Nội, Công ty chúng tôi hoạt động trong lĩnh vực kinh doanh dịch vụ lữ hành. Chúng tôi có phát sinh trường hợp bán tour du lịch trọn gói cho khách hàng là [tổ chức/cá nhân] nước ngoài, trong đó: - Một phần dịch vụ trong gói tour (ví dụ: đón khách, hướng dẫn viên, tham quan, lưu trú...) được thực hiện tại Việt Nam; - Phần còn lại của gói tour được thực hiện ở nước ngoài (do Công ty trực tiếp tổ chức hoặc thông qua đối tác lữ hành nước ngoài), khách hàng tiêu dùng dịch vụ này hoàn toàn ngoài lãnh thổ Việt Nam. Chúng tôi hiểu rằng theo khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP, "du lịch lữ hành" cung cấp tại Việt Nam cho tổ chức, cá nhân nước ngoài không được áp dụng thuế suất 0%. Kính đề nghị Quý Cục hướng dẫn: 1. Đối với phần giá trị dịch vụ lữ hành thực hiện và tiêu dùng hoàn toàn ở ngoài lãnh thổ Việt Nam (trong cùng một hợp đồng/gói tour nêu trên), Công ty có được tách riêng và áp dụng thuế suất 0% theo quy định tại khoản 2 Điều 17 Nghị định 181/2025/NĐ-CP (dịch vụ xuất khẩu) hay không? Hay toàn bộ giá trị hợp đồng đều phải áp dụng thuế suất phổ thông do đã có phần dịch vụ cung cấp tại Việt Nam? 2. Nếu được tách, căn cứ và phương pháp xác định phần giá trị dịch vụ thực hiện ở nước ngoài để áp dụng thuế suất 0% là gì? Hồ sơ, chứng từ cần chuẩn bị để chứng minh gồm những gì? 3. Quy định tại đoạn cuối khoản 1 Điều 9 Thông tư 219/2013/TT-BTC (trước đây) về việc tách tỷ lệ % chi phí phát sinh tại Việt Nam trên tổng chi phí đối với dịch vụ "vừa diễn ra tại Việt Nam, vừa diễn ra ở ngoài Việt Nam" có còn được áp dụng tương tự theo Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC hay không? Rất mong nhận được văn bản hướng dẫn của Quý Cục để Công ty thực hiện đúng quy định. Trân trọng cảm ơn.
29/09/2026
Trả lời:


Gửi phản hồi: