THỨ SÁU 25/7/2025 11:18
Hỏi:
Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/07/2026. Tôi là người lao động có thu nhập cá nhân từ tiền công tiền lương và tự khai và nộp thuế (không thông qua tổ chức khấu trừ thu nhập), do cơ quan Thuế TpHCM quản lý (ở 63 Vũ Tông Phan, p. Bình Trưng).  Tôi muốn hỏi về các điều khoản giảm trừ thuế TNCN liên quan đến Bảo hiểm nhân thọ như sau. Trong trường hợp cán bộ không thể trả lời qua email, vui lòng cung cấp số liên hệ của cán bộ tại cục Thuế phụ trách để tôi gọi điện. (1) Điểm a Khoản 2 Điều 46 quy định, thu nhập tính thuế của người lao động sẽ trừ ra các khoản đóng bảo hiểm nhân thọ tự nguyện do người lao động tự đóng. Tôi tự mua và tự đóng tiền bảo hiểm nhân thọ cho chính mình với công ty Manulife (không thông qua tổ chức trả thu nhập), Manulife là doanh nghiệp bảo hiểm có đăng ký hợp pháp ở Việt Nam. Như vậy là tôi có đủ điều kiện để trừ phí bảo hiểm Manulife ra khỏi thu nhập tính thuế TNCN, điều này là đúng phải không ạ? (2) Về quy định mức trần không giảm trừ quá 3 triệu đồng/ tháng cho chi phí Bảo hiểm. Tôi đóng phí bảo hiểm nhân thọ một lần cho cả năm 2026, vậy tôi có được mặc nhiên quy đổi chi phí năm ra từng tháng để giảm trừ theo mức trần này không? Giấy xác nhận mức phí bảo hiểm hàng tháng do Công ty bảo hiểm cung cấp có được chấp nhận làm chứng từ giảm trừ? Ví dụ tôi đóng 36 triệu vào ngày 10/07/2026 cho hợp đồng bảo hiểm 1 năm từ tháng 07/2026 đến tháng 07/2027, có chứng từ thanh toán. Có phải tôi sẽ được dùng 1 giấy đóng tiền này để giảm trừ tương đương 3tr/ tháng cho 12 tháng trong giai đoạn kể trên, có đúng không ạ? Nếu cần thêm chứng từ khác, cán bộ Thuế vui lòng nêu rõ.
29/09/2026
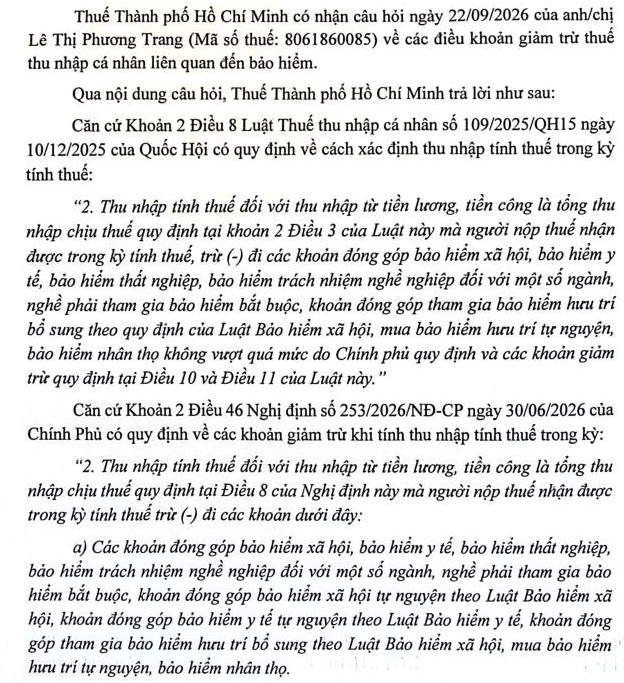
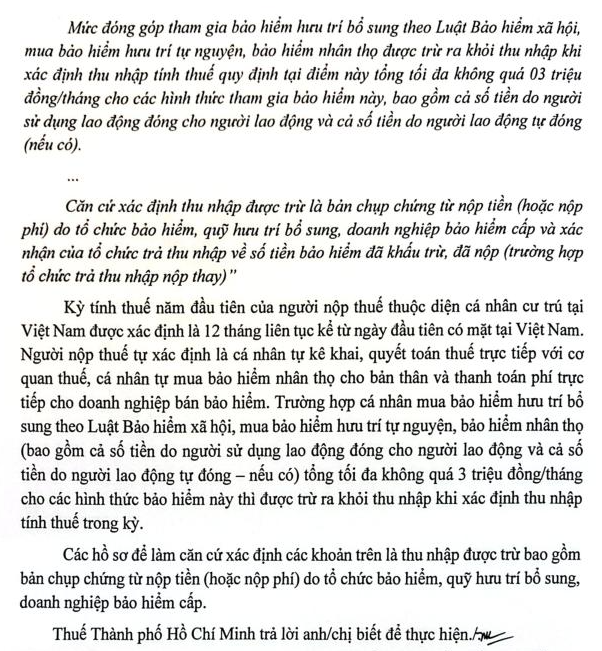
Trả lời:


Gửi phản hồi: