Hiện nay, Công ty chúng tôi là doanh nghiệp thành lập mới từ dự án đầu tư tại địa bàn Hương Sơn, Hà Tĩnh – thuộc danh mục địa bàn có điều kiện kinh tế - xã hội khó khăn/đặc biệt khó khăn, đang trong thời gian được hưởng ưu đãi thuế Thu nhập doanh nghiệp (TNDN) theo điều kiện địa bàn. Do đặc thù của ngành kinh doanh dịch vụ vận tải, trong quá trình hoạt động kinh doanh thực tế, chúng tôi có phát sinh các tuyến vận chuyển hàng hóa/hành khách có lịch trình cụ thể như sau:
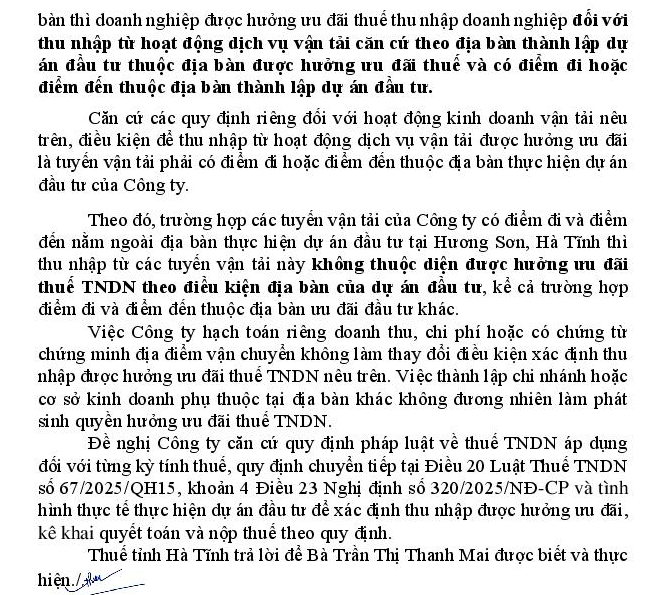
• Trường hợp 1: Tuyến vận tải phát sinh hoàn toàn bên ngoài địa bàn đăng ký dự án đầu tư của Công ty nhưng điểm đi và điểm đến của chuyến vận tải này lại nằm trên các địa bàn khác cũng thuộc danh mục địa bàn được hưởng ưu đãi thuế TNDN theo quy định pháp luật.
• Trường hợp 2: Tuyến vận tải phát sinh hoàn toàn ngoài địa bàn đăng ký dự án đầu tư của Công ty và nằm trên địa bàn không thuộc diện ưu đãi đầu tư.
Để đảm bảo việc kê khai, tính toán và nộp thuế TNDN đúng quy định pháp luật hiện hành áp dụng cho các năm tài chính 2024, 2025 và 2026, Công ty chúng tôi kính đề nghị Quý Bộ hướng dẫn và giải đáp rõ hai nội dung sau:
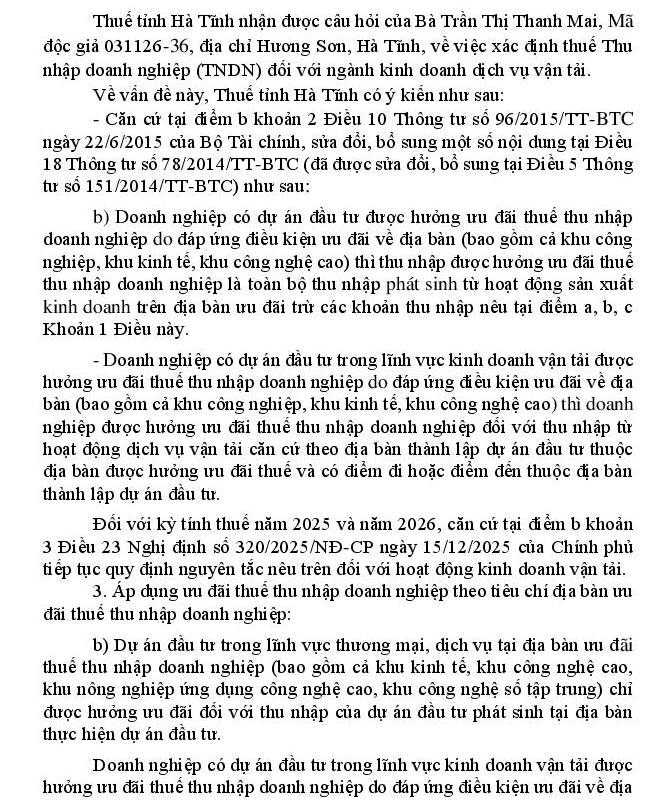
Câu hỏi 1: Về việc áp dụng ưu đãi đối với hoạt động phát sinh tại địa bàn ưu đãi khác Căn cứ theo nguyên tắc hướng dẫn tại Khoản 2 Điều 10 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính (sửa đổi, bổ sung Khoản 4 Điều 18 Thông tư số 78/2014/TT-BTC) về việc xác định ưu đãi thuế TNDN đối với doanh nghiệp có dự án đầu tư hưởng ưu đãi theo điều kiện địa bàn: "(i) Nếu khoản thu nhập này phát sinh tại địa bàn không thuộc địa bàn ưu đãi đầu tư thì không được hưởng ưu đãi thuế thu nhập doanh nghiệp theo điều kiện địa bàn. (ii) Nếu khoản thu nhập này phát sinh tại địa bàn thuộc địa bàn ưu đãi đầu tư thì được hưởng ưu đãi thuế thu nhập doanh nghiệp theo điều kiện địa bàn. Việc xác định ưu đãi thuế thu nhập doanh nghiệp đối với khoản thu nhập này được xác định theo từng địa bàn căn cứ theo thời gian và mức ưu đãi thuế thu nhập doanh nghiệp của doanh nghiệp tại địa bàn thực hiện dự án đầu tư..." Đối chiếu với quy định nêu trên, đối với các chuyến vận tải thuộc Trường hợp 1 (chạy hoàn toàn ngoài địa bàn đăng ký trụ sở nhưng phát sinh trên địa bàn ưu đãi khác), nếu Công ty chúng tôi thực hiện mở sổ kế toán theo dõi, hạch toán riêng được đầy đủ doanh thu và các chi phí trực tiếp phát sinh của các chuyến vận tải này theo đúng quy định của Luật Kế toán, thì:
• Các khoản thu nhập này có được áp dụng ưu đãi thuế TNDN theo điều kiện địa bàn ưu đãi nơi thực tế phát sinh chuyến đi/đến hay không?
• Mức thuế suất và thời gian ưu đãi áp dụng cho phần thu nhập này sẽ tính theo điều kiện ưu đãi của địa bàn nơi phát sinh thực tế hay tính theo mức ưu đãi của dự án đầu tư tại trụ sở chính?
Câu hỏi 2: Về hồ sơ, chứng từ chứng minh và phương pháp hạch toán Để cơ quan thuế chấp thuận phần thu nhập phát sinh tại địa bàn ưu đãi khác thuộc diện được hưởng ưu đãi thuế TNDN, doanh nghiệp kinh doanh vận tải cần phải lưu trữ, chuẩn bị các chứng từ chứng minh cụ thể nào (ngoài Hợp đồng vận chuyển, Hóa đơn điện tử, Lịch trình xe/vận đơn, Biên bản giao nhận thể hiện địa điểm đi/đến)? Cơ quan thuế có yêu cầu bắt buộc doanh nghiệp phải thành lập Chi nhánh hoặc Cơ sở kinh doanh phụ thuộc tại địa bàn ưu đãi khác đó để được công nhận đối tượng ưu đãi hay không?
Kính mong Bộ Tài Chính xem xét và có văn bản hướng dẫn cụ thể để doanh nghiệp chúng tôi có cơ sở pháp lý vững chắc thực hiện nghĩa vụ thuế với Ngân sách Nhà nước. Công ty chúng tôi xin trân trọng cảm ơn./.
09/11/2026