
THỨ SÁU 25/7/2025 11:18
Hỏi:
Kính gửi Bộ tài chính hướng dẫn hướng dẫn thuế GTGT đối với chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất Tôi xin trình bày như sau: Công ty chúng tôi có dự án đầu tư tại KCN Đồng Văn II, tỉnh Ninh Bình. Do khó khăn về tài chính, Công ty đã chấm dứt dự án khi chưa đi vào hoạt động sản xuất, kinh doanh và chuyển nhượng quyền sử dụng đất và cùng tài sản gắn liền với đất cho Công ty khác, tổng giá trị 8 tỷ đồng (đã bao gồm VAT), trong đó: • Giá trị quyền sử dụng đất: 6.145.947.500 đồng. (hóa đơn 1) • Giá trị tài sản gắn liền với đất: 1.854.052.500 đồng.(hóa đơn 2) Khi thực hiện giao dịch chuyển nhượng quyền sử dụng đất và tài sản gắn liền trên đất . Công ty chúng tôi đã xuất hóa đơn GTGT thuế suất 10% đối với cả hai khoản này cho Công ty bên nhận chuyển nhượng. Khi làm thủ tục giải thể , Cơ quan Thuế kiểm tra loại bỏ toàn bộ100% thuế GTGT đầu vào của Cty và phải nộp 100% thuế GTGT đầu ra 2 giao dịch của 2 hóa đơn trên . Tuy nhiên, căn cứ khoản 6 Điều 4 Thông tư 219/2013/TT-BTC, Công ty chưa rõ khoản giá trị quyền sử dụng đất nêu trên có thuộc đối tượng không chịu thuế GTGT hay không; đồng thời, khoản giá trị tài sản gắn liền với đất được áp dụng thuế suất như thế nào và việc xuất hóa đơn trước đây có cần điều chỉnh không. Kính đề nghị Quý Cơ quan hướng dẫn căn cứ pháp lý và phương án xử lý phù hợp. Do vướng mắc này, hơn một năm qua Công ty chưa hoàn tất thủ tục giải thể theo quy định. Trân trọng cảm ơn!
29/10/2026
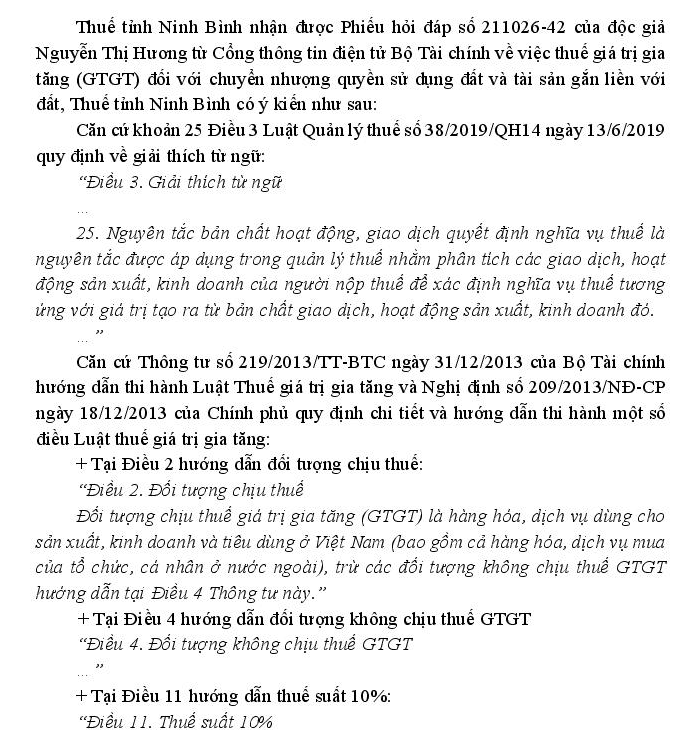
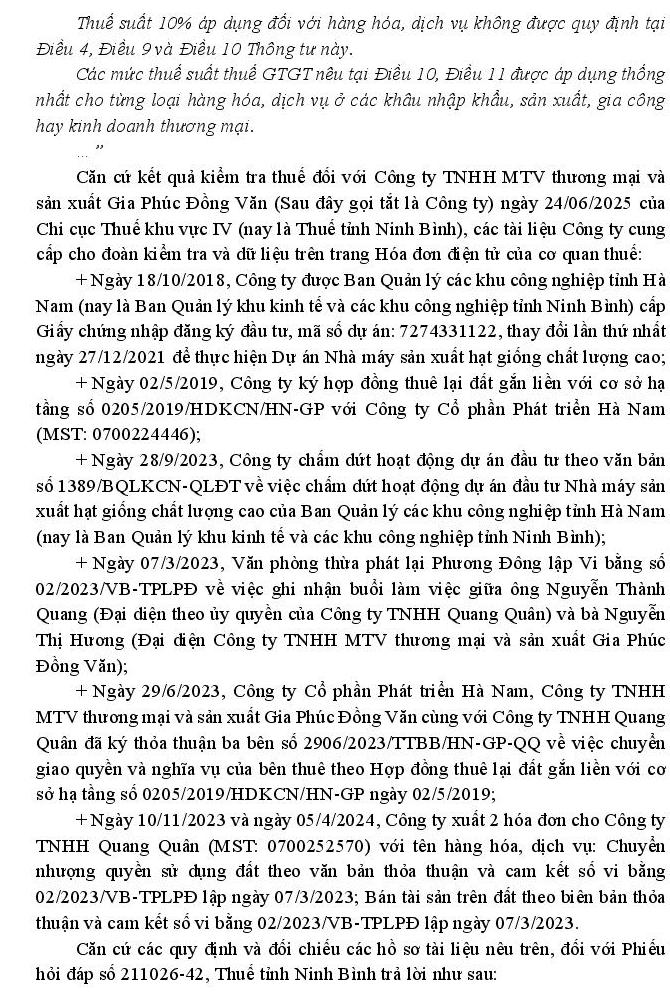
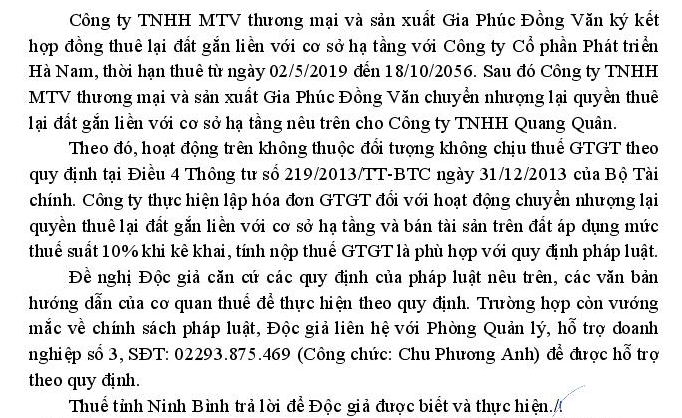
Trả lời:


Gửi phản hồi: