
THỨ SÁU 25/7/2025 11:18
Hỏi:
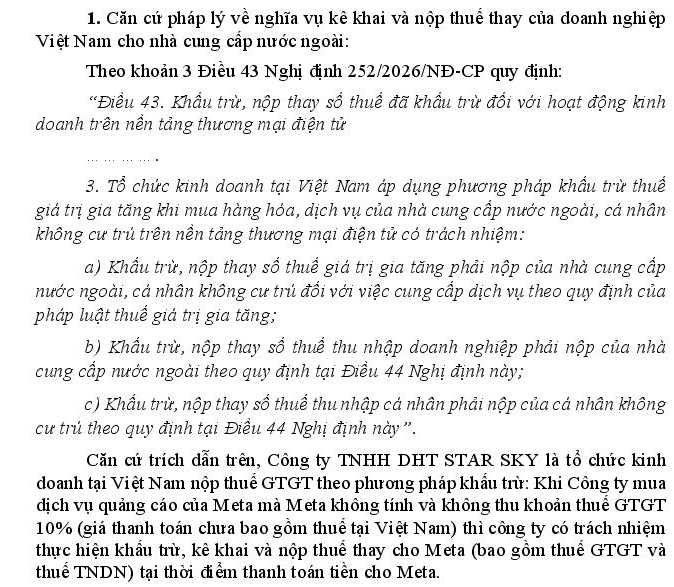
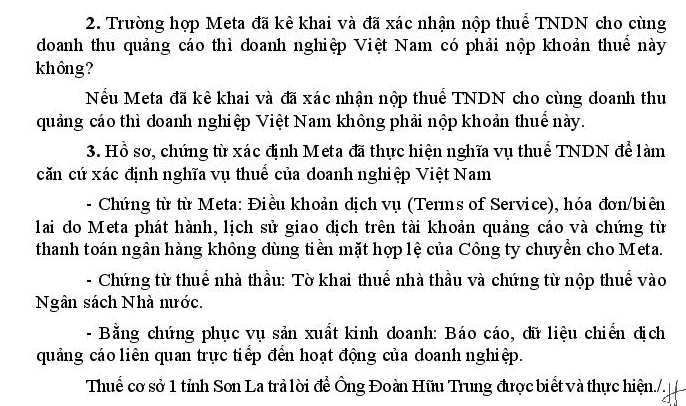
Kính gửi Cơ quan Thuế, Công ty chúng tôi phát sinh chi phí quảng cáo trên nền tảng Meta Platforms Ireland Limited, mã số thuế tại Việt Nam 9000000327. Trên hóa đơn quảng cáo, Meta ghi rõ đã đăng ký thuế tại Việt Nam và sẽ nộp thuế nhà thầu nước ngoài (FCT) cho cơ quan thuế. Đồng thời, Meta yêu cầu khách hàng không khấu trừ/giữ lại FCT và thanh toán đầy đủ theo hóa đơn. Meta cũng nêu rằng nếu doanh nghiệp Việt Nam không được tính 10% VAT trên hóa đơn thì doanh nghiệp có trách nhiệm kê khai và nộp FCT-VAT. Theo xác nhận qua email/tin nhắn từ bộ phận hỗ trợ Meta, Meta đã thực hiện nghĩa vụ thuế TNDN tại Việt Nam. Tuy nhiên, khi trao đổi với bộ phận kế toán và cơ quan thuế, công ty được hướng dẫn rằng ngoài nghĩa vụ kê khai, nộp FCT-VAT, công ty còn phải kê khai, nộp thêm 5% thuế TNDN thay cho Meta đối với các hóa đơn từ ngày 26/09/2026. Để thực hiện đúng quy định và tránh việc kê khai, nộp thuế trùng trên cùng một khoản doanh thu, kính đề nghị Cơ quan Thuế hướng dẫn bằng văn bản các nội dung sau: Căn cứ pháp lý cụ thể nào yêu cầu doanh nghiệp Việt Nam nộp thay thuế TNDN cho Meta trong trường hợp Meta đã đăng ký thuế tại Việt Nam và xác nhận đã nộp thuế TNDN? Nếu Meta đã kê khai và nộp thuế TNDN cho cùng doanh thu quảng cáo, doanh nghiệp Việt Nam có tiếp tục phải nộp thay khoản thuế này không? Nếu có, cơ chế đối chiếu và xử lý số thuế đã nộp là gì? Đối với hóa đơn từ ngày 26/09/2026, doanh nghiệp phải kê khai FCT-VAT theo tỷ lệ nào, xác định doanh thu tính thuế ra sao và có phát sinh nghĩa vụ CIT nộp thay hay không? Hồ sơ, chứng từ nào được chấp nhận để xác minh nghĩa vụ thuế mà Meta đã thực hiện và làm căn cứ xác định nghĩa vụ thuế của doanh nghiệp Việt Nam? Kính đề nghị Cơ quan Thuế viện dẫn rõ điều, khoản, văn bản pháp luật áp dụng và hướng dẫn cách thực hiện để doanh nghiệp tuân thủ đúng nghĩa vụ thuế. Trân trọng cảm ơn.
23/10/2026
Trả lời:


Gửi phản hồi: