Công ty chúng tôi hiện hoạt động trong lĩnh vực tư vấn thiết kế giao thông, hạ tầng kỹ thuật bao gồm: Khảo sát, lập báo cáo nghiên cứu khả thi, thiết kế kỹ thuật, thiết kế bản vẽ thi công, thẩm tra, tư vấn giám sát thi công xây dựng, tư vấn quản lý dự án đầu tư xây dựng công trình giao thông. MST: 4100259067. Hiện nay, sau khi ký kết hợp đồng, có 1 số trường hợp chủ đầu tư thực hiện tạm ứng cho đơn vị chúng tôi một khoản tiền. Thời điểm tạm ứng chưa phát sinh khối lượng thực hiện theo hợp đồng. Khoản tiền này cũng không phải là khoản đặt cọc đảm bảo thực hiện hợp đồng theo Bộ luật dân sự. Chúng tôi có một số vấn đề cần Quý Bộ và cơ quan thuế quản lý giải đáp về thời điểm xuất hóa đơn như sau:
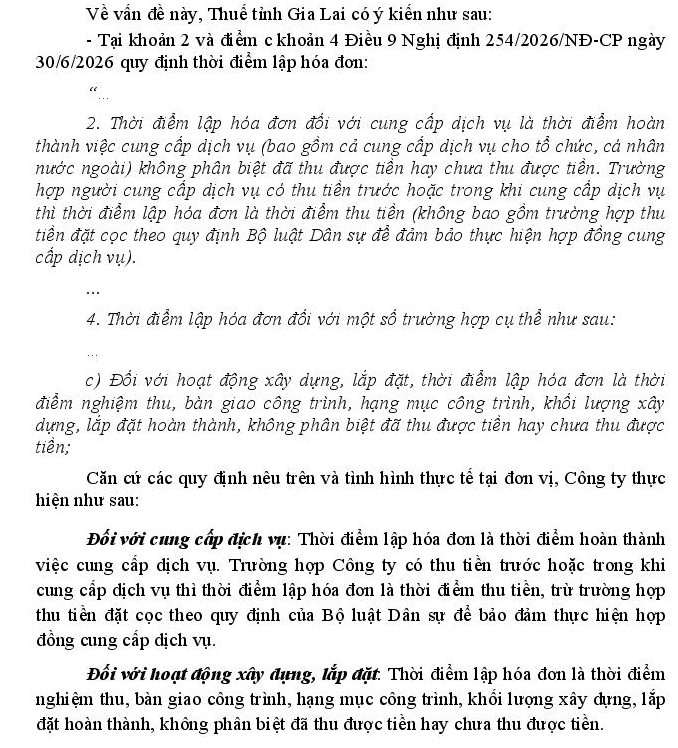
- Theo khoản 2 điều 9 Nghị định số 254/2026/NĐ-CP: " Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ)."
- Theo tiết c, khoản 4, điều 9 Nghị định số 254/2026/NĐ-CP: " Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền;"
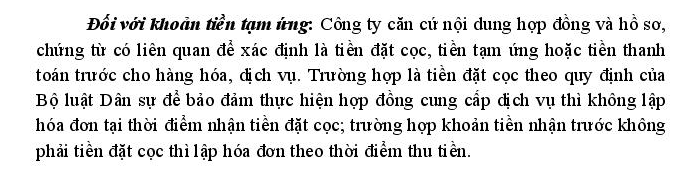
Câu hỏi 1: Như vậy, trường hợp của đơn vị chúng tôi, khi nhận tiền tạm ứng của khách hàng có phải xuất hóa đơn cho phần giá trị tạm ứng không? Hay xuất hóa đơn khi thực hiện nghiệm thu, vì theo tôi theo dõi hỏi đáp trên cổng thông tin điện tử của Bộ Tài chính có trả lời về vấn đề này nhưng các cơ quan thuế khác nhau trả lời, hướng dẫn trái ngược nhau về thời điểm xuất hóa đơn.
Quan điểm 1: Xuất hóa đơn tại thời điểm nhận tạm ứng: https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/166289; https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/165944
Quan điểm 2: Xuất hóa đơn tại thời điểm nghiệm thu:
https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/166254
Nếu phải xuất hóa đơn tại thời điểm tạm ứng, giả sử khi nghiệm thu lần 01, tổng giá trị nghiệm thu nhỏ hơn giá trị được tạm ứng, trong đó thu hồi tạm ứng 1 phần, phần còn lại được thanh toán thì công ty có phải xuất hóa đơn cho phần được thanh toán không ?
Câu hỏi 2: Theo quy định hiện hành, sau khi chúng tôi hoàn thành việc khảo sát hiện trường, lập hồ sơ thiết kế và sau khi hồ sơ thiết kế được duyệt thì đơn vị chúng tôi mới được chủ đầu tư ký xác nhận bảng xác định khối lượng hoàn thành theo biểu mẫu về thanh toán vốn đầu tư XDCB. Quá trình bàn giao hồ sơ khảo sát, thiết kế hoặc hồ sơ giám sát thi công đều được lập biên bản nghiệm thu kỹ thuật hồ sơ khảo sát, thiết kế, giám sát... Theo quy định hiện hành thì thời điểm xuất hóa đơn là thời điểm ký biên bản nghiệm thu kỹ thuật hồ sơ khảo sát, thiết kế, giám sát hay thời điểm được chủ đầu tư ký xác nhận bảng xác định khối lượng hoàn thành theo biểu mẫu về thanh toán vốn đầu tư XDCB, vì thực tế từ thời điểm ký xác nhận biên bản nghiệm thu hồ sơ khảo sát, thiết kế, giám sát đến thời điểm ký xác nhận bảng xác định khối lượng hoàn thành theo biểu mẫu về thanh toán vốn không thể trùng nhau.
Rất mong nhận được sự quan tâm giải đáp của Quý Bộ Tài chính, cơ quan thuế địa phương. Tôi xin chân thành cảm ơn!
23/10/2026