Kính gởi Bộ Tài Chính, Quý cơ quan có thẩm quyền. Chúng tôi kính đề nghị Bộ Tài Chính hướng dẫn vể việc xác định thuế suất thuế GTGT khi lập hóa đơn điện tử đối với hàng hóa xuất khẩu bị nước ngoài trả lại, sau đó tái nhập khẩu và xuất khẩu, cụ thể như sau:
Công ty chúng tôi có xuất lô hàng tôm thẻ theo loại hình tờ khai xuất E62, sau đó bị nước ngoài trả lại nên Công ty thực hiện tái nhập theo loại hình tờ khai G13. Khi nhập khẩu, Công ty đã kê khai và nộp thuế GTGT đầy đủ theo thông tin trên tờ khai nhập. Sau khi tái nhập, Công ty dự kiến sẽ tái xuất lô hàng theo loại hình tờ khai G23. Việc tái xuất được thực hiện trên cơ sở hợp đồng mua bán mới; Công ty lập đầy đủ hồ sơ, chứng từ xuất khẩu theo quy định, bao gồm hợp đồng, hóa đơn thương mại (Invoice), phiếu đóng gói (Packing List), vận đơn (Bill of Lading), tờ khai hải quan xuất khẩu và chứng từ thanh toán qua ngân hàng. Hàng hóa có thể được bán lại cho chính khách hàng nước ngoài đã trả hàng trước đây hoặc cho khách hàng nước ngoài khác.
Công ty căn cứ các quy định tại Luật Thuế GTGT số 48/2024/QH15, được sửa đổi, bổ sung bởi Luật số 149/2025/QH15; Nghị định số 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ và Công văn số 19280/CHQ-NVTHQ về chính sách thuế GTGT đối với hàng hóa xuất khẩu bị nước ngoài trả lại.
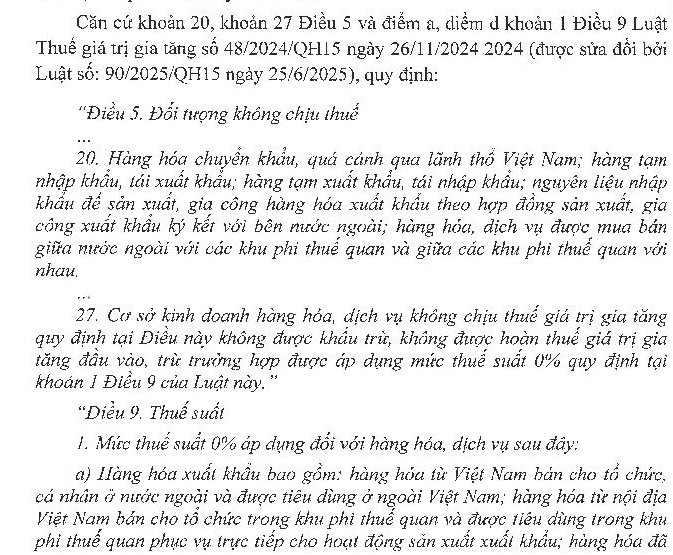
Theo nội dung hướng dẫn tại Công văn số 19280/CHQ-NVTHQ, hàng hóa tái nhập theo hình thức tạm nhập – tái xuất, nếu đáp ứng các điều kiện theo quy định của pháp luật về hải quan, thương mại và quản lý ngoại thương, thuộc trường hợp quy định tại khoản 20 Điều 5 Luật Thuế GTGT và khoản 12 Điều 4 Nghị định số 181/2025/NĐ-CP thì thuộc đối tượng không chịu thuế GTGT.
Tuy nhiên, Công ty chưa rõ việc xác định đối tượng không chịu thuế GTGT đối với hàng hóa khi tái nhập theo G13 có ảnh hưởng như thế nào đến việc xác định thuế suất GTGT khi tái xuất theo G23 theo một hợp đồng mua bán mới.
Từ tình huống nêu trên, Công ty kính đề nghị Bộ Tài chính hướng dẫn cụ thể các nội dung sau:
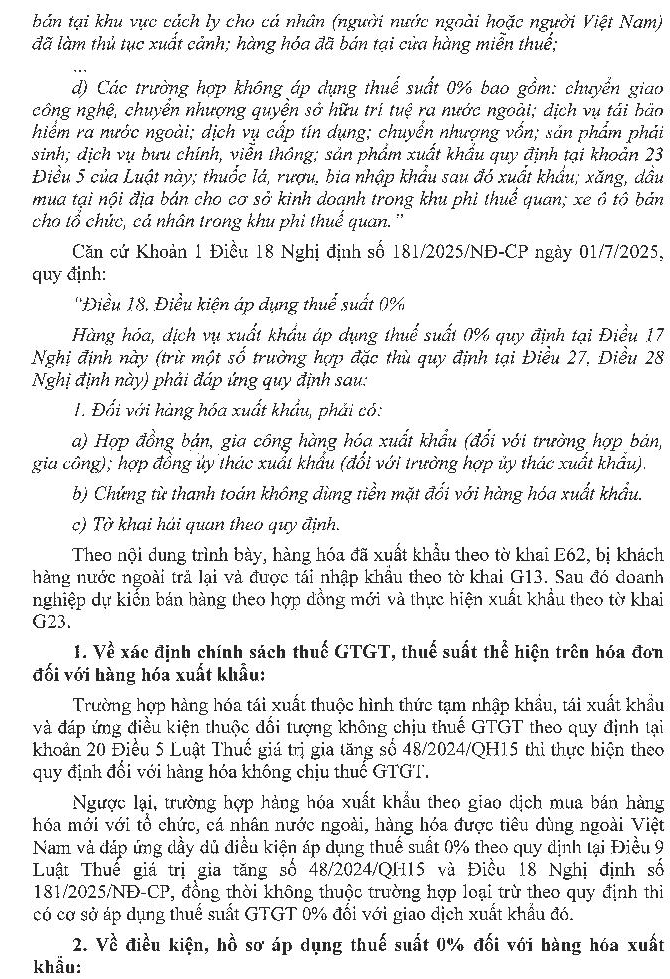
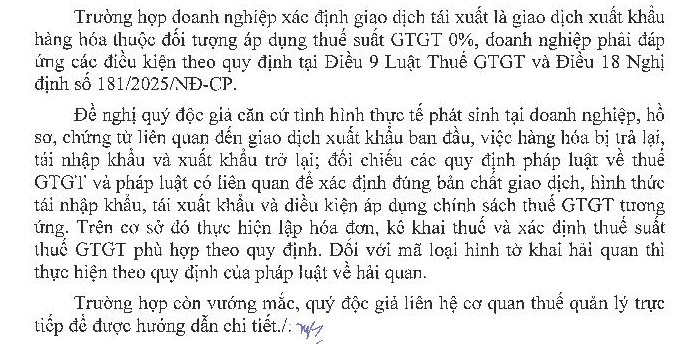
Thứ nhất, đối với lô hàng đã tái nhập khẩu theo loại hình G13 và đã nộp thuế GTGT 8%, khi Công ty thực hiện tái xuất theo loại hình G23 trên cơ sở hợp đồng mua bán mới với khách hàng nước ngoài, có đầy đủ hồ sơ, chứng từ xuất khẩu và đáp ứng các điều kiện theo quy định, thì hàng hóa tái xuất được xác định thuộc đối tượng không chịu thuế GTGT hay thuộc đối tượng chịu thuế GTGT áp dụng thuế suất 0%?
Thứ hai, căn cứ vào bản chất giao dịch và chính sách thuế GTGT áp dụng đối với lô hàng nêu trên, khi lập hóa đơn điện tử cho giao dịch bán hàng xuất khẩu theo hợp đồng mới, Công ty phải thể hiện tại chỉ tiêu thuế suất GTGT là “KCT” (không chịu thuế GTGT) hay “0%” (thuế suất 0%)?
Thứ ba, trường hợp hàng hóa tái xuất theo G23 thuộc đối tượng áp dụng thuế suất GTGT 0%, đề nghị hướng dẫn điều kiện, hồ sơ và chứng từ Công ty cần đáp ứng để được áp dụng mức thuế suất này theo quy định hiện hành.
Công ty kính mong Bộ Tài chính xem xét và có ý kiến hướng dẫn để Công ty thực hiện thống nhất, đúng quy định pháp luật về thuế GTGT, hóa đơn, chứng từ và hải quan.
Trân trọng cảm ơn!
21/10/2026