
THỨ SÁU 25/7/2025 11:18
Hỏi:
KÍNH GỬI: BỘ TÀI CHÍNH V/v: Đề nghị hướng dẫn áp dụng thuế GTGT đối với dự án chấm dứt trong giai đoạn đầu tư Tên doanh nghiệp: Công ty TNHH MTV Thương mại và Sản xuất Gia Phúc Đồng Văn Mã số thuế: 0700823048 Đại diện: Bà Nguyễn Thị Hương – Giám đốc Địa chỉ: A32-TT6, Khu đô thị Văn Quán – Yên Phúc, phường Hà Đông, TP. Hà Nội Điện thoại: 0983.401.828 Email: nguyenhuongjiafuco@gmail.com Năm 2018, Công ty thực hiện dự án “Nhà máy sản xuất hạt giống chất lượng cao” tại Khu công nghiệp Đồng Văn II. Đến năm 2023, do khó khăn về tài chính và nhân sự, Công ty buộc phải chấm dứt dự án khi vẫn đang trong giai đoạn đầu tư, chưa đi vào hoạt động sản xuất, kinh doanh và chưa phát sinh doanh thu từ hoạt động kinh doanh chính. Trong các năm 2023–2024, Công ty thanh lý, chuyển nhượng tài sản để thu hồi vốn, trả nợ và đã kê khai thuế GTGT đầu ra theo quy định. Tuy nhiên, khi kiểm tra hồ sơ giải thể, cơ quan thuế đã loại toàn bộ thuế GTGT đầu vào Công ty kê khai từ năm 2018 đến năm 2024, với lý do dự án sản xuất hạt giống thuộc đối tượng không chịu thuế GTGT. Công ty kính đề nghị Bộ Tài chính hướng dẫn: Việc xác định thuế GTGT đầu vào được khấu trừ có phải chỉ căn cứ vào ngành nghề đăng ký của dự án hay cần xem xét thực tế dự án chưa đi vào hoạt động và phải chấm dứt trong giai đoạn đầu tư? Căn cứ pháp lý nào cho phép loại toàn bộ thuế GTGT đầu vào, kể cả phần liên quan đến tài sản thanh lý, chuyển nhượng có phát sinh thuế GTGT đầu ra? Quy định pháp luật nào áp dụng đối với trường hợp của Công ty để xác định và xử lý thuế GTGT đúng quy định? Công ty xét thấy không phải mọi dự án đầu tư đều thành công. Doanh nghiệp có thể gặp khó khăn về tài chính, nhân lực nên buộc phải chấm dứt dự án ngay trong giai đoạn đầu tư. Chúng tôi tin rằng pháp luật có quy định điều chỉnh đối với những trường hợp tương tự, nhưng do sự hiểu biết về pháp luật còn hạn chế, Công ty kính mong Bộ Tài chính xem xét hoàn cảnh thực tế và hướng dẫn cụ thể để bảo đảm quyền lợi hợp pháp của doanh nghiệp và thực hiện đúng quy định về thuế GTGT. Công ty xin trân trọng cảm ơn!
20/10/2026
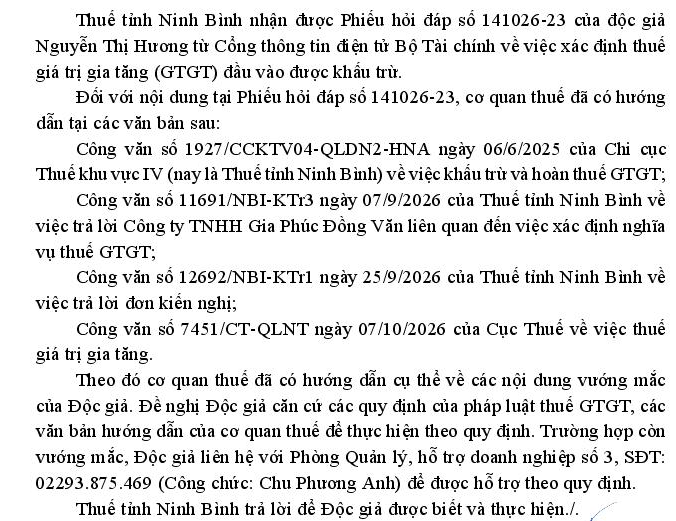
Trả lời:


Gửi phản hồi: