THỨ SÁU 25/7/2025 11:18
Hỏi:
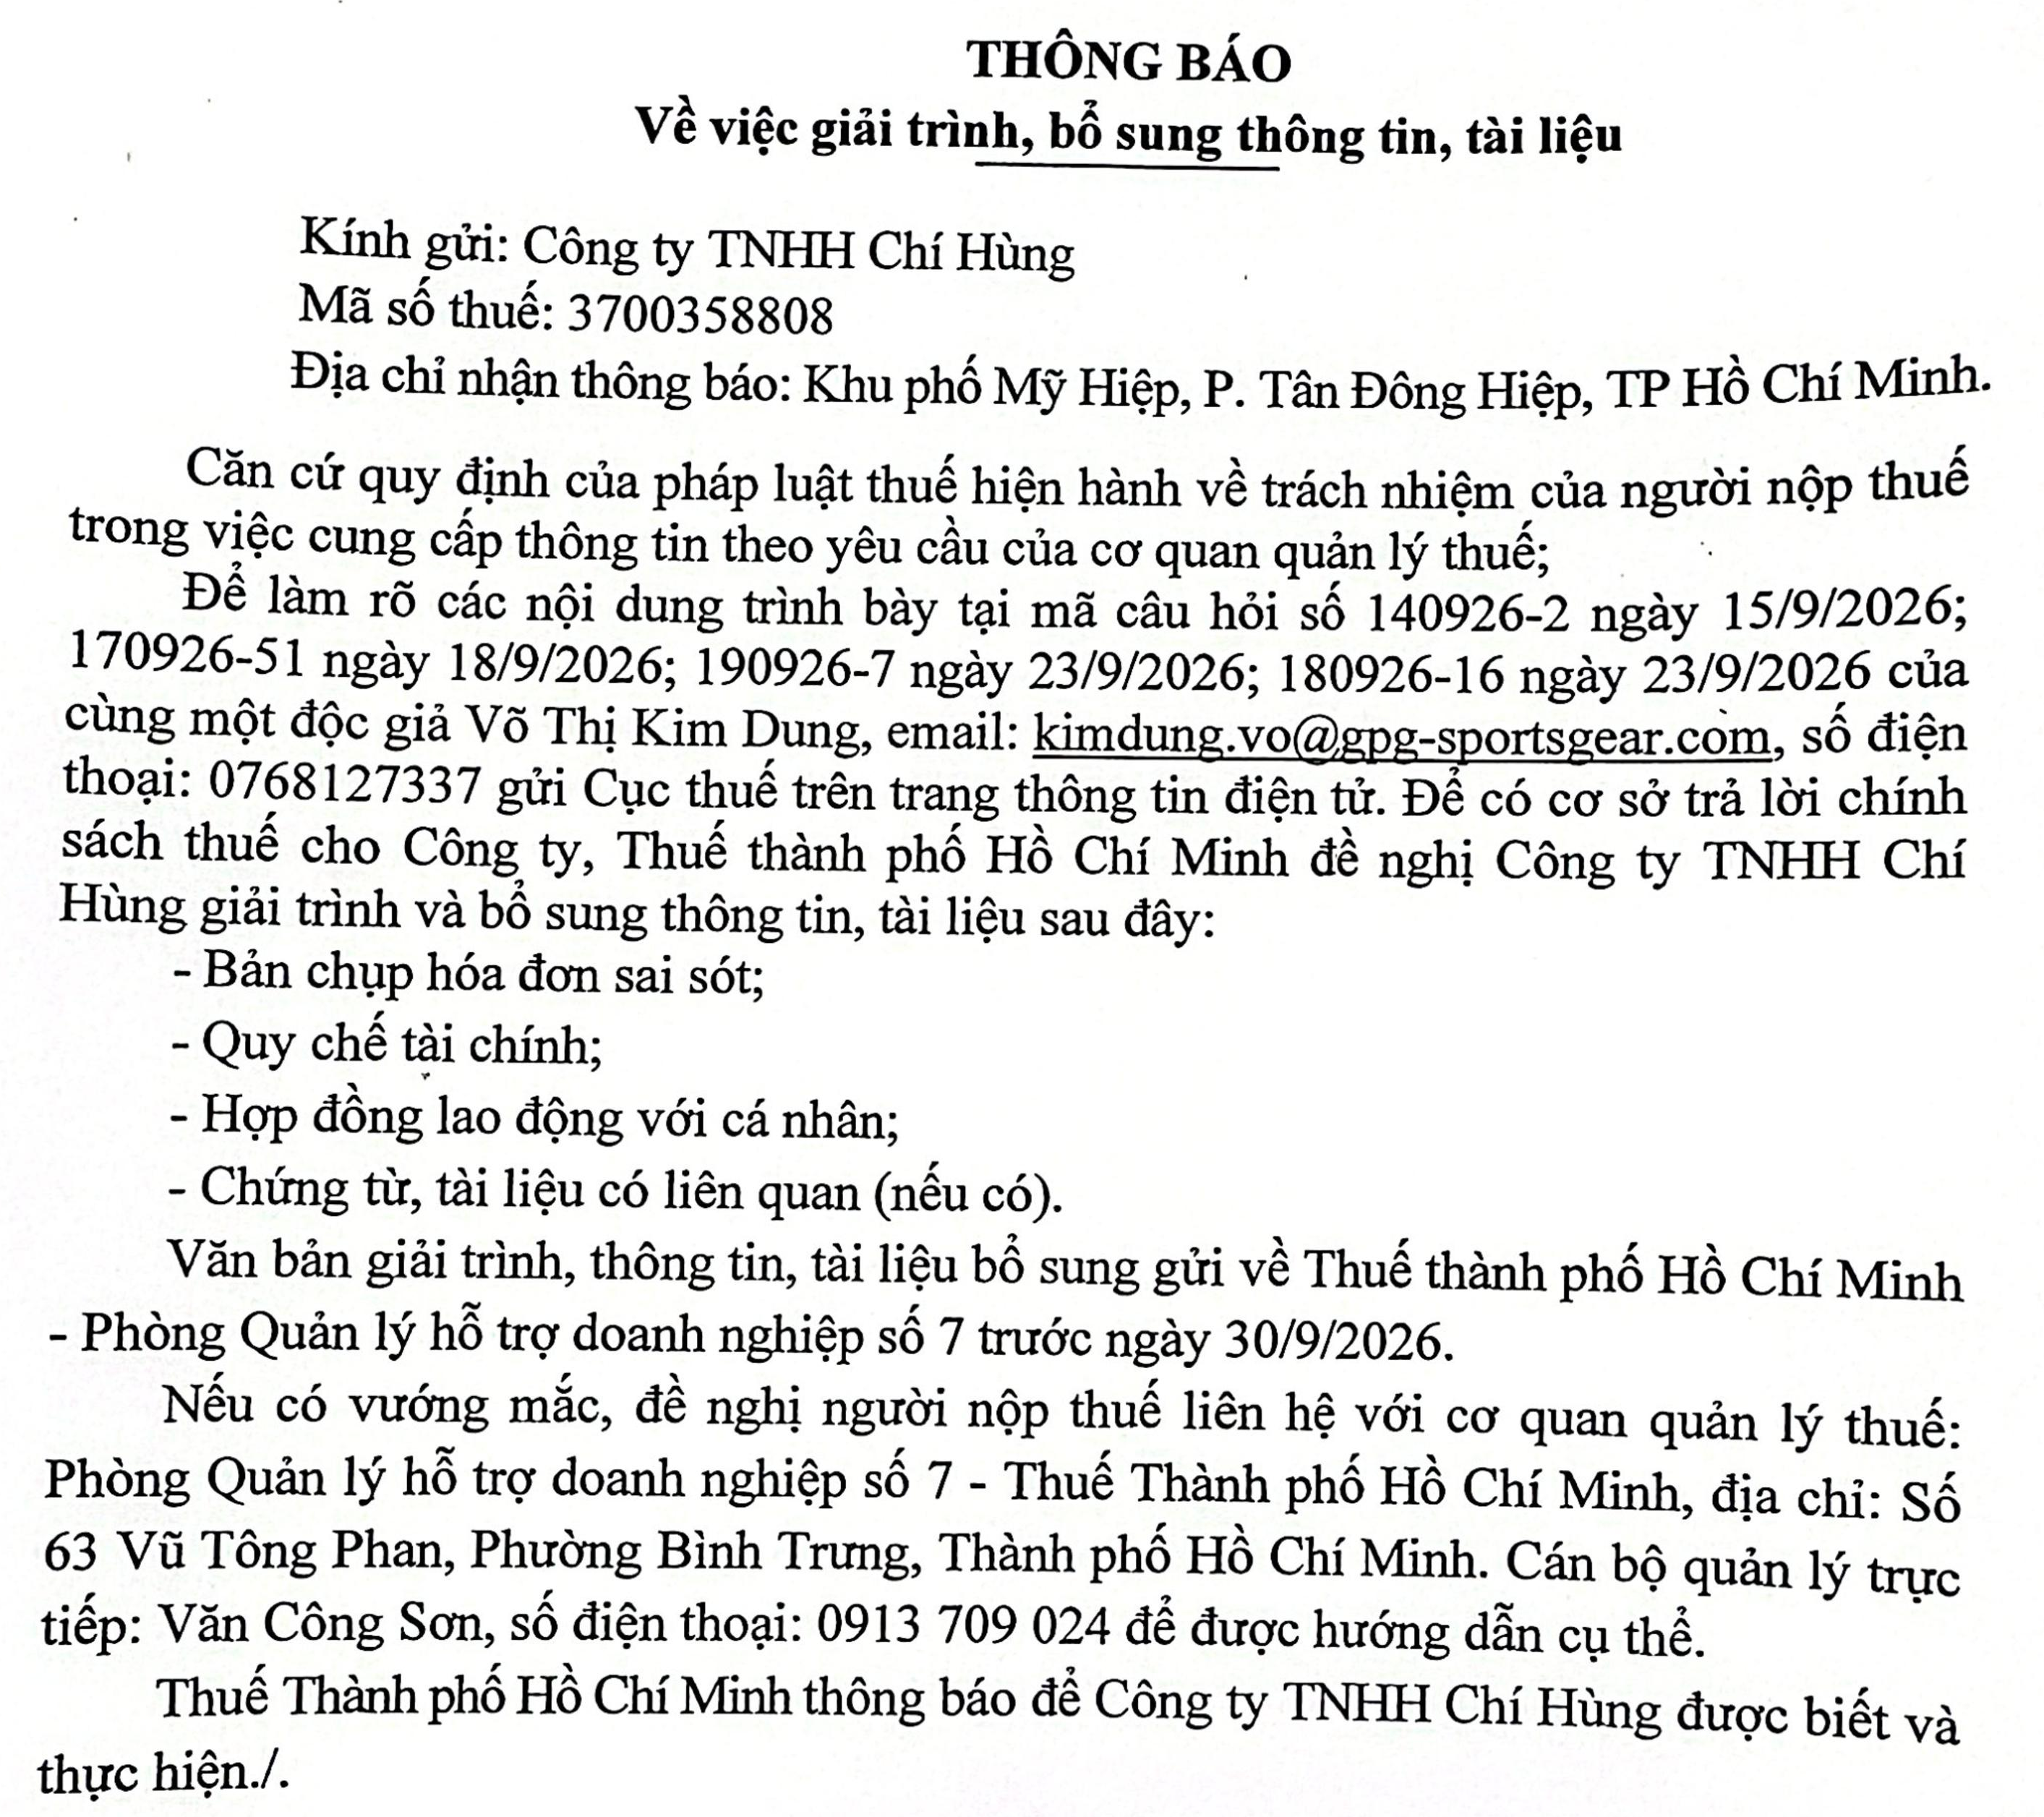
Trong năm 2026, Công ty chúng tôi có trường hợp người lao động chấm dứt hợp đồng lao động (HĐLĐ) và HĐLĐ này là HĐLĐ không thời hạn. Theo quy định của pháp luật lao động và thỏa thuận trong hợp đồng, khi đơn phương chấm dứt HĐLĐ, người lao động phải có nghĩa vụ báo trước cho Công ty ít nhất 45 ngày. Tuy nhiên, cá nhân này chỉ làm đơn thôi việc và tự ý nghỉ việc ngay trong vòng 1 ngày, hoàn toàn vi phạm thời hạn báo trước quy định. Do hành vi đơn phương chấm dứt HĐLĐ trái pháp luật này, người lao động có trách nhiệm phải bồi thường thiệt hại cho Công ty (Số tiền là nửa tháng tiền lương theo hợp đồng lao động). Tại thời điểm xử lý chấm dứt, Công ty thực hiện chốt sổ sách và phát sinh nghĩa vụ chi trả tiền lương còn tồn đọng cho người lao động này với số tiền từ 5.000.000 đồng (Năm triệu đồng) trở lên. Đồng thời, Công ty cũng thực hiện thu hồi khoản tiền bồi thường do vi phạm thời hạn báo trước nêu trên bằng cách khấu trừ vào số tiền lương tồn đọng của họ trước khi chi trả thực tế. Vướng mắc phát sinh cần hướng dẫn: Căn cứ theo quy định tại Điều 50 Nghị định 253/2026/NĐ-CP, Công ty chúng tôi có trách nhiệm phải thực hiện khấu trừ thuế TNCN theo tỷ lệ 10% trước khi chi trả thu nhập từ 5.000.000 đồng trở lên cho cá nhân đã chấm dứt hợp đồng lao động. Vậy công ty có được phép giảm trừ khoản tiền bồi thường vi phạm hợp đồng lao động vào thu nhập chịu thuế của người lao động trước khi khấu trừ 10% thuế TNCN trên số tiền thu nhập chịu thuế còn lại sau khi đã lấy tổng tiền lương trừ đi khoản tiền người lao động phải bồi thường cho doanh nghiệp do vi phạm thời hạn báo trước không? Công ty chúng tôi kính hỏi Quý Cục thuế hướng dẫn cách xác định thu nhập làm căn cứ khấu trừ 10% đối với trường hợp cụ thể này để thực hiện đúng quy định pháp luật. Công ty chúng tôi xin chân thành cảm ơn và trân trọng kính chào./.
06/10/2026
Trả lời:


Gửi phản hồi: