Hộ Kinh Doanh Dương Văn Quý xin kính trình lên Cục thuế TP Hà Nội một vấn đề vướng mắc phát sinh trong quá trình thực hiện nghĩa vụ thuế như sau:
Khách hàng có sẵn một số lượng vỏ chứa (chai, bình) thuộc quyền sở hữu của khách hàng từ trước khi phát sinh giao dịch mua bán rượu.
Khách hàng không bán, không chuyển nhượng, không biếu tặng và không góp vốn bằng số vỏ chứa này cho Hộ kinh doanh hoặc bất kỳ đơn vị nào khác. Không phát sinh hóa đơn mua bán vỏ chứa; Hộ kinh doanh không thanh toán bất kỳ khoản tiền nào cho số vỏ chứa nói trên.
Khách hàng bàn giao trực tiếp số vỏ chứa cho Hộ kinh doanh để phục vụ việc đóng rót sản phẩm, có lập biên bản giao nhận.
Rượu do Hộ kinh doanh tự sản xuất. Nguyên liệu do Hộ kinh doanh tự sản xuất hoặc mua vào có hóa đơn, chứng tßừ hợp pháp. Khách hàng không cung cấp rượu cho Hộ kinh doanh.
Sau khi đóng rót, Hộ kinh doanh bán sản phẩm rượu cho đơn vị thương mại và thực hiện nghĩa vụ thuế theo quy định. Đơn vị thương mại sau đó bán sản phẩm cho khách hàng và xuất hóa đơn theo quy định.
Trong suốt quá trình trên, quyền sở hữu vỏ chứa vẫn thuộc về khách hàng; Hộ kinh doanh chỉ tiếp nhận, quản lý và sử dụng vỏ chứa để đóng rót theo thỏa thuận.
Căn cứ:
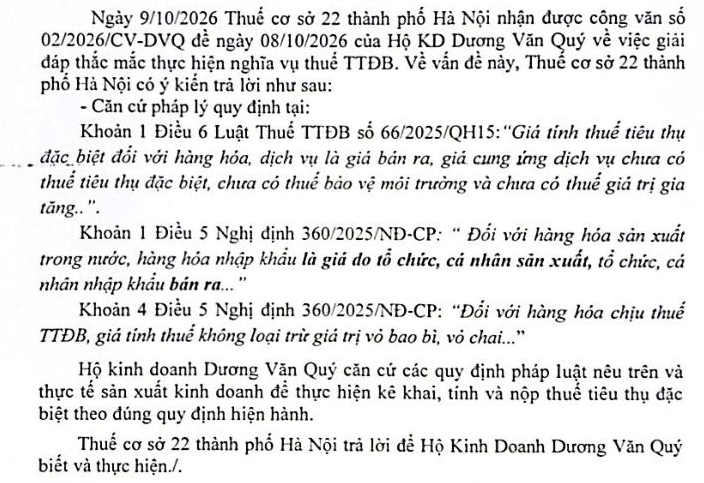
Khoản 1 Điều 6 Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15: giá tính thuế tiêu thụ đặc biệt là giá bán ra chưa có thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường và thuế giá trị gia tăng;
Khoản [4] Điều 5 Nghị định số 360/2025/NĐ-CP: đối với hàng hóa chịu thuế tiêu thụ đặc biệt, giá tính thuế không loại trừ giá trị vỏ bao bì, vỏ chai.
Theo hiểu biết của Hộ kinh doanh:
Giá tính thuế tiêu thụ đặc biệt được xác định trên giá bán ra của người nộp thuế. Trong trường hợp này, Hộ kinh doanh bán rượu do mình sản xuất và thực hiện đóng rót; Hộ kinh doanh không sở hữu, không bán và không có doanh thu từ vỏ chứa.
Hộ kinh doanh nhận thấy quy định về việc không loại trừ giá trị vỏ bao bì, vỏ chai chưa thể hiện cụ thể phương pháp xác định giá tính thuế trong trường hợp vỏ chứa thuộc sở hữu của khách hàng, không phát sinh hoạt động mua bán hoặc chuyển quyền sở hữu vỏ chứa. Vì vậy, Hộ kinh doanh đề nghị Quý Cơ quan hướng dẫn cách áp dụng đối với trường hợp này.
Toàn bộ rượu do Hộ kinh doanh sản xuất bằng nguyên liệu của mình; vỏ chứa chỉ là dụng cụ chứa đựng, tương tự trường hợp khách hàng mang chai, can đến mua rượu.
Để thực hiện đúng nghĩa vụ thuế, Hộ kinh doanh kính đề nghị Quý Cơ quan xem xét, hướng dẫn:
1.Hộ kinh doanh dự kiến xác định giá tính thuế tiêu thụ đặc biệt trên cơ sở giá bán thực tế của Hộ kinh doanh cho đơn vị thương mại, theo công thức tại Điều 5 Nghị định số 360/2025/NĐ-CP, không cộng thêm giá trị vỏ chứa thuộc sở hữu của khách hàng. Kính đề nghị Quý Cơ quan hướng dẫn cách xác định này có phù hợp với khoản 1 Điều 6 Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và Điều 5 Nghị định số 360/2025/NĐ-CP hay không?
2.Nếu cách xác định trên là phù hợp, Hộ kinh doanh dự kiến lưu giữ: hợp đồng ghi rõ quyền sở hữu vỏ chứa của khách hàng, biên bản giao nhận vỏ chứa, hóa đơn bán rượu ghi rõ "rượu đóng trong vỏ chứa do khách hàng cung cấp". Kính đề nghị Quý Cơ quan hướng dẫn hồ sơ như vậy đã đầy đủ chưa?
3.Trường hợp phương pháp xác định giá tính thuế nêu trên chưa phù hợp, kính đề nghị Quý Cơ quan hướng dẫn cụ thể căn cứ pháp lý và phương pháp xác định giá trị vỏ chứa thuộc sở hữu của khách hàng để cộng vào giá tính thuế tiêu thụ đặc biệt, trong điều kiện Hộ kinh doanh không mua, không sở hữu, không bán và không thu tiền đối với số vỏ chứa này.
4.Kính đề nghị Quý Cơ quan hướng dẫn giao dịch nêu trên có thuộc trường hợp gia công hàng hóa theo pháp luật thuế tiêu thụ đặc biệt hay không.
Hộ kinh doanh kính đề nghị Quý Cơ quan có ý kiến hướng dẫn để Hộ kinh doanh có căn cứ thực hiện thống nhất, đúng quy định pháp luật về thuế.
Trân trọng cảm ơn!
16/10/2026