Kính gửi: CỤC THUẾ
Hiện tại, Công ty chúng tôi (Gọi tắt là A) mới thành lập tháng 05/2026 ngành nghề kinh doanh chính trồng cây gia vị, dược liệu, hương liệu lâu năm, và nộp thuế GTGT theo phương pháp khấu trừ. Hiện sản phẩm đang kinh doanh chính là cây Giống tre.
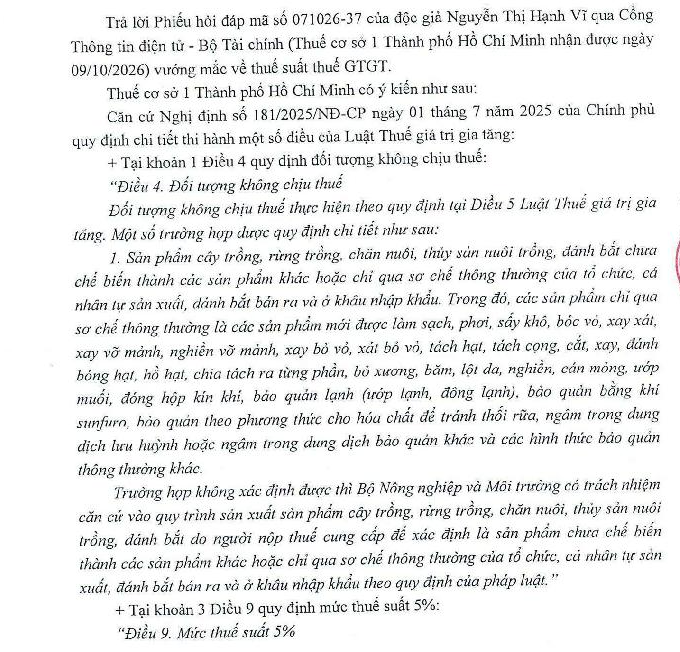
Sau khi, tham khảo các quy định tại Căn cứ Điều 4 Nghị định 181/2025/NĐ-CP được bổ sung bởi Khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP quy định:
“Điều 4. Đối tượng không chịu thuế
…
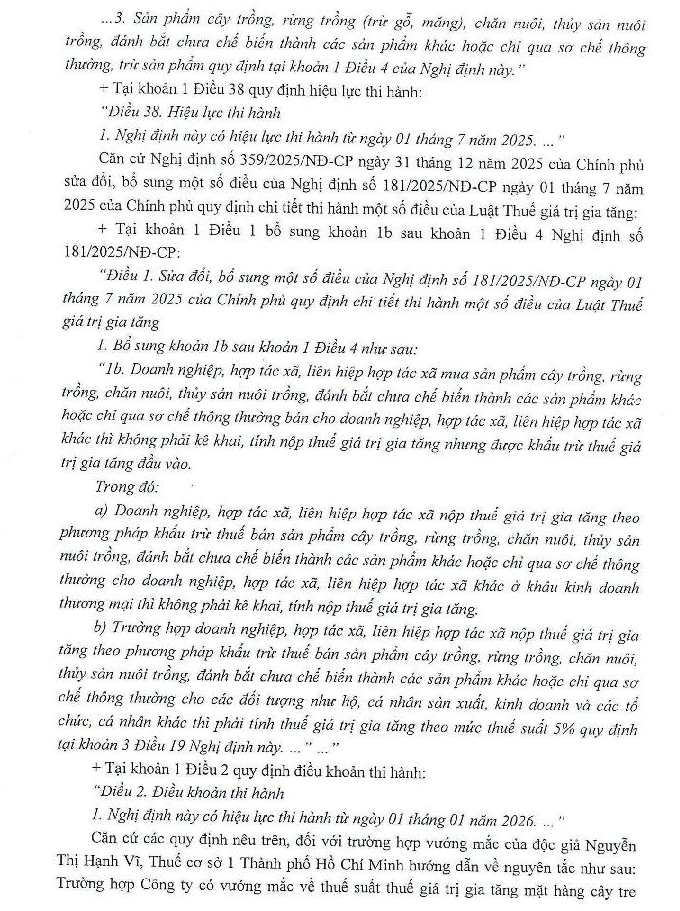
1b. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Trong đó:
a) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế giá trị gia tăng.
b) Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác thì phải tính thuế giá trị gia tăng theo mức thuế suất 5% quy định tại khoản”
Theo đó, Công ty A hiểu đối với mặt hàng cây tre giống, khi Công ty A bán thương mại cho các đơn vị khác, sẽ có 2 loại thuế suất như sau:
- Một là, nếu A, trực tiếp trồng, hoặc liên kết với hộ nông dân trồng thì thuế suất GTGT bán ra là thuộc thuế suất: Hàng không chịu thuế. Đối với loại thuế suất không chịu thuế, A không được khấu trừ thuế đầu vào.
- Hai là, nếu A mua lại cây giống tre từ một đơn vị khác, hoặc mua cây giống con và một bên khác gia công trồng thêm thành cây đạt tiêu chuẩn theo yêu cầu của Công Ty A. Và thuế suất GTGT khi Công ty A bán ra là: Hàng không kê khai tính, nộp thuế (KKKNT), và A vẫn được khấu trừ thuế đầu vào.
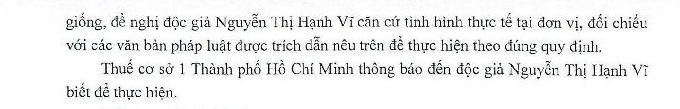
Như vậy, đối với các hình thức kinh doanh cây tre giống như đã nêu và cách áp dụng thuế suất GTGT như trên, Công ty A đã áp dụng đúng quy định chưa.
Kính mong, Quý Cơ quan Thuế phản hồi và hướng dẫn giúp Công ty A, để chúng tôi có thể thực hiện đúng các quy định về pháp luật thuế suất GTGT khi bán ra cũng như khi mua vào, hoặc liên kết với nông dân trồng trong các trường hợp như đã nêu trên.
Đại diện Công ty A, xin chân thành cảm ơn Quý Cơ quan.
15/10/2026