Kính gửi, Quý cơ quan
Công ty chúng tôi hoạt động trong lĩnh vực khảo sát địa hình, địa chất phục vụ các dự án điện năng lượng. Do đặc thù các đội khảo sát thi công tại các địa bàn vùng sâu, vùng xa, điều kiện sinh hoạt vô cùng hạn chế, Công ty kính đề nghị Quý Cơ quan hướng dẫn về chứng từ thanh toán công tác phí như sau:
1. Mô tả tình huống cụ thể:
Theo Quy chế tài chính, Công ty quy định áp dụng hình thức khoán chi công tác phí trực tiếp cho người lao động để tự túc sinh hoạt, chủ động công việc tại hiện trường.
Tại mỗi đợt công tác, các thành viên trong nhóm có ký xác nhận vào Bảng dự toán công tác phí với nội dung: "Đồng ý cho Nhóm trưởng nhận thay toàn bộ số tiền khoán công tác phí qua tài khoản cá nhân".
Dựa trên chứng từ này, Kế toán Công ty lập lệnh chuyển khoản tổng số tiền khoán của cả đội vào tài khoản của Nhóm trưởng.
Tại hiện trường, Nhóm trưởng đóng vai trò người nhận hộ và thực hiện phân bổ lại toàn bộ số tiền này cho từng thành viên theo từng ngày dựa trên số ngày làm việc thực tế, có "Bảng ký nhận tiền mặt" của từng thành viên nộp về phòng Kế toán để quyết toán.
Ví dụ minh hoạ: Quy chế công ty quy định khoán chi công tác phí hiện trường từ 500.000-700.000VNĐ/ người/ngày/ tuỳ công trình/tuỳ chức danh, vị trí công việc.
Nhóm trưởng làm đề nghị tạm ứng 700.000*20 ngày*5 người=70.000.000 VNĐ dựa trên dự toán toàn công trình, Công ty chi 70 triệu này vào tài khoản nhóm trưởng. Căn cứ bảng chấm công thực tế tại hiện trường, nếu số ngày làm việc thực tế ít hơn dự toán, phần tiền khoán thừa sẽ được Nhóm trưởng chuyển hoàn lại Công ty.
Bộ hồ sơ lưu trữ:
+ Bảng đề nghị tạm ứng công tác phí (có chữ ký của Giám đốc, Kế toán, Nhóm trưởng và có nội dung/chữ ký xác nhận ủy quyền của các thành viên).
+ Chứng từ ngân hàng chuyển khoản tổng tiền tạm ứng cho Nhóm trưởng.
+ Quyết định cử đi công tác.
+ Giấy đi đường (có xác nhận của địa phương/chủ đầu tư/ban quản lý dự án nơi đến).
+ Bảng chấm công tại dự án & Dự toán toàn bộ công trình.
+ Bảng quyết toán công tác phí dựa trên số ngày thực tế.
+ Bảng ký nhận tiền mặt công tác phí của từng thành viên tại hiện trường.
+ Chứng từ ngân hàng chuyển khoản cấp bù (nếu số ngày đi thực tế tăng) hoặc Phiếu thu/chứng từ chuyển hoàn (nếu số ngày đi thực tế giảm so với dự toán).
2. Vướng mắc kính đề nghị hướng dẫn:
Căn cứ các quy định hiện hành về Thuế TNDN và Thuế TNCN, với bộ hồ sơ ghi nhận luồng tiền và sự ủy quyền nêu trên, kính đề nghị Quý Cơ quan hướng dẫn:
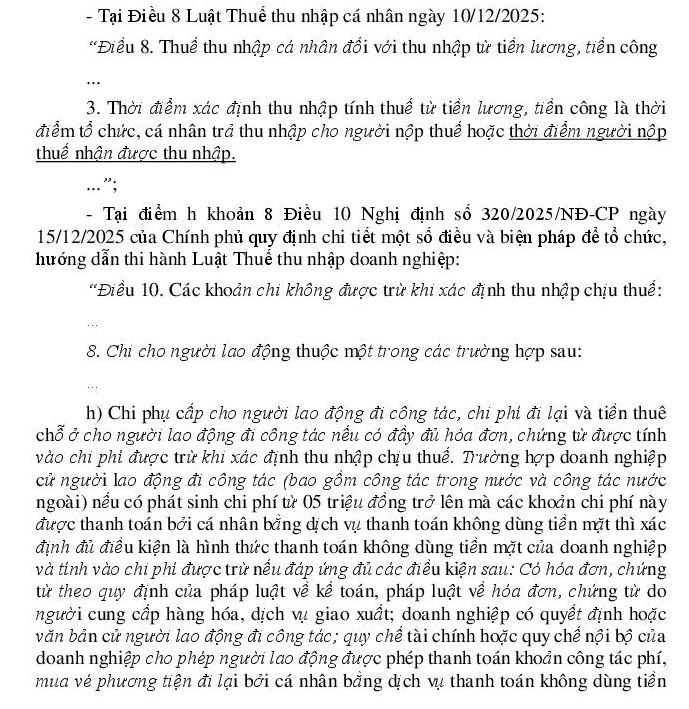
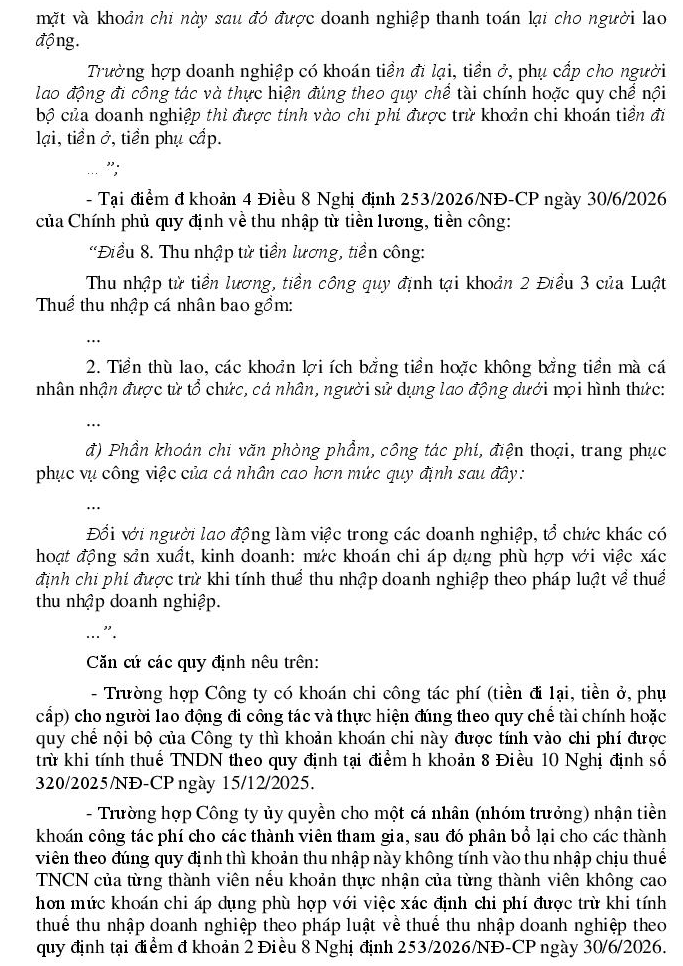
Thứ nhất: Đối với khoản khoán chi công tác phí, Công ty đã chuyển khoản tổng số tiền qua ngân hàng vào tài khoản của Nhóm trưởng (người được các thành viên lập văn bản đồng ý ủy quyền nhận thay). Sau đó, Nhóm trưởng thực hiện phân bổ lại cho các thành viên đúng định mức quy định (có Bảng ký nhận của từng người). Căn cứ vào chứng từ ủy quyền và lệnh chuyển khoản từ Công ty đến tài khoản Nhóm trưởng nêu trên, khoản chi 70 triệu nệu trên qua ngân hàng đã được coi là đáp ứng quy định về “chứng từ thanh toán không dùng tiền mặt” để hạch toán chi phí được trừ khi tính thuế TNDN hay chưa?
Thứ hai: Do bản chất Nhóm trưởng chỉ là người được ủy quyền nhận hộ, toàn bộ số tiền 70.000.000 VNĐ này không bị tính vào thu nhập chịu thuế TNCN của cá nhân Nhóm trưởng, có đúng quy định pháp luật không?
Kính mong Quý Cơ quan xem xét và có văn bản hướng dẫn để Công ty chúng tôi thực hiện đúng quy định của pháp luật thuế, tránh sai sót trong quá trình kê khai và quyết toán.
Trân trọng cảm ơn!
23/09/2026