THỨ SÁU 25/7/2025 11:18
Hỏi:
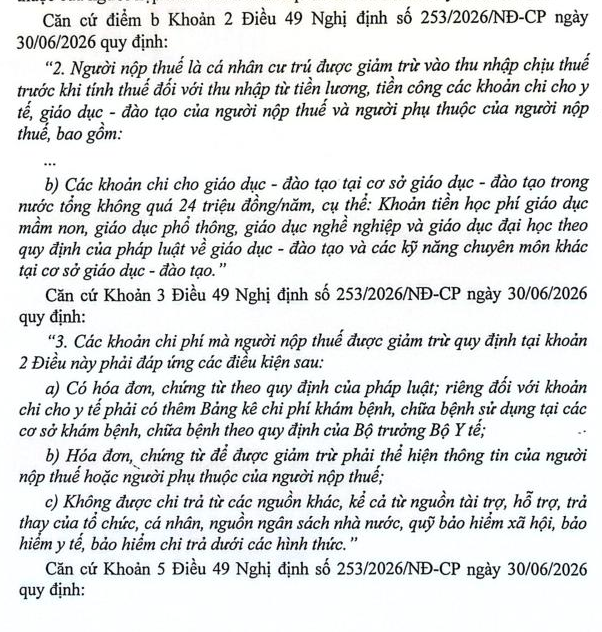
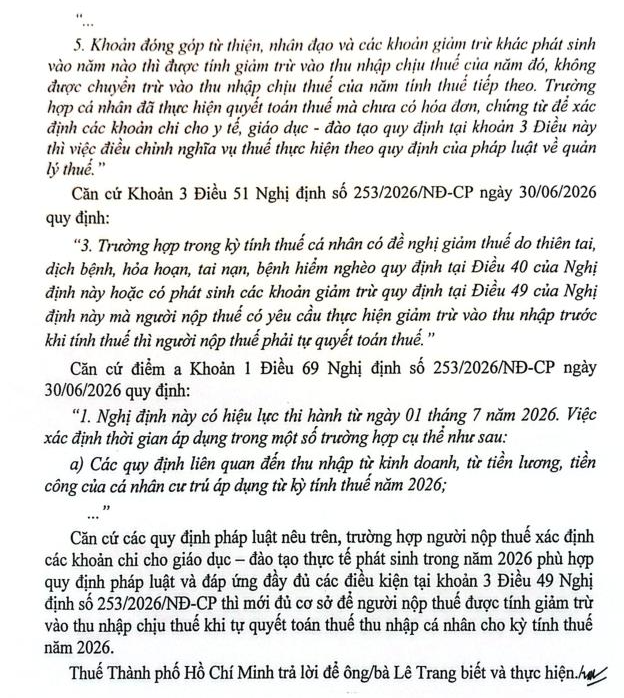
Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/07/2026. Tôi là người lao động có thu nhập cá nhân từ tiền công tiền lương và tự khai và nộp thuế (không thông qua tổ chức khấu trừ thu nhập), do cơ quan Thuế TpHCM quản lý (ở 63 Vũ Tông Phan, p. Bình Trưng). Tôi muốn hỏi về các điều khoản giảm trừ thuế TNCN như sau. Trong trường hợp cán bộ không thể trả lời qua email, vui lòng cung cấp số liên hệ của cán bộ tại cục Thuế phụ trách để tôi gọi điện. (3) Điểm b Khoản 2 Điều 49 quy định, người lao động được giảm trừ các khoản chi cho giáo dục và đào tạo các kỹ năng chuyên môn của bản thân và của người phụ thuộc. Tôi muốn hỏi chi phí học ngoại ngữ (tiếng Anh, tiếng Nhật), học Toán, chơi đàn, đánh cờ, học robotics, học thể dục thể thao như bóng đá... tại các cơ sở tư nhân có phải sẽ được xem là "kỹ năng chuyên môn" không? Miễn là có đầy đủ chứng từ học phí? Nếu không phải, cục Thuế vui lòng nêu rõ ví dụ những môn học nào là "kỹ năng chuyên môn". (4) Chi phí thi để lấy bằng và chứng chỉ có phải cũng được xem là chi phí đào tạo không? Ví dụ lệ phí thi lấy chứng chỉ Anh Văn Starters, Movers, Flyers cho các bé Tiểu học có được tính giảm trừ không? Lệ phí thi chứng chỉ Ngoại Ngữ cho người lớn như IELTS... có được tính giảm trừ không? (5) Khoản 5 Điều 49 giải thích rằng các khoản giảm trừ theo như Điều 49 phát sinh vào năm nào thì sẽ tính giảm trừ vào thu nhập của năm đó. Nghị định 253 có hiệu lực từ ngày 01/07/2026 và cho phép giảm trừ 23tr/ năm cho chi phí y tế và 24tr/ năm cho chi phí giáo dục. Vậy thì khi tôi quyết toán thuế cho cả năm 2026, tôi được phép giảm trừ các chi phí này nếu chúng phát sinh trong năm 2026, ngay cả khi phát sinh trước ngày 01/07/2026. Như vậy có đúng không ạ?
22/09/2026
Trả lời:


Gửi phản hồi: