Kính gửi: Quý cơ Quan
• Tên doanh nghiệp: CÔNG TY TNHH MTV CƠ KHÍ SONG PHÁT
• Mã số thuế: 3603376181
• Địa chỉ trụ sở: 4/89 Kp6, P.Tân Triều, Thành phố Đồng Nai
• Ngành nghề hoạt động chính: Sửa chữa, bảo dưỡng máy móc thiết bị cơ khí.
Công ty TNHH MTV CƠ KHÍ SONG PHÁT xin gửi lời chào trân trọng đến Quý cơ quan. Chúng tôi xin trình bày và xin ý kiến hướng dẫn về một vướng mắc phát sinh trong quá trình áp dụng chính sách thuế như sau:
1. Tình huống thực tế tại doanh nghiệp:
Công ty chúng tôi có ký hợp đồng dịch vụ sửa chữa máy móc thiết bị có phí với một đối tác là Doanh nghiệp chế xuất (DNCX) nằm trên địa bàn tỉnh Đồng Nai.
• Theo thỏa thuận, DNCX bàn giao thiết bị cho chúng tôi thực hiện sửa chữa. Quy trình luân chuyển hàng hóa được thực hiện bằng cách mở tờ khai Hải quan tạm nhập (mã loại hình G61) và tái xuất trả hàng (mã loại hình G13) theo đúng hướng dẫn nghiệp vụ của cơ quan Hải quan tại Công văn số 17657/CHQ-GSQL.
• Do đặc thù kỹ thuật nên việc thay thế linh kiện, phụ tùng và chạy thử nghiệm máy móc được thực hiện hoàn toàn tại Nhà xưởng nội địa của chúng tôi (nằm ngoài khu phi thuế quan). – Mặt hàng cụ thể Con lăn cao su trục thép
2. Quan điểm của Doanh nghiệp:
• Về mặt quản lý dịch chuyển tài sản, công ty đã tuân thủ đúng quy định hải quan để chiếc máy không thuộc diện chịu thuế GTGT khâu nhập khẩu khi vào nội địa sửa chữa.
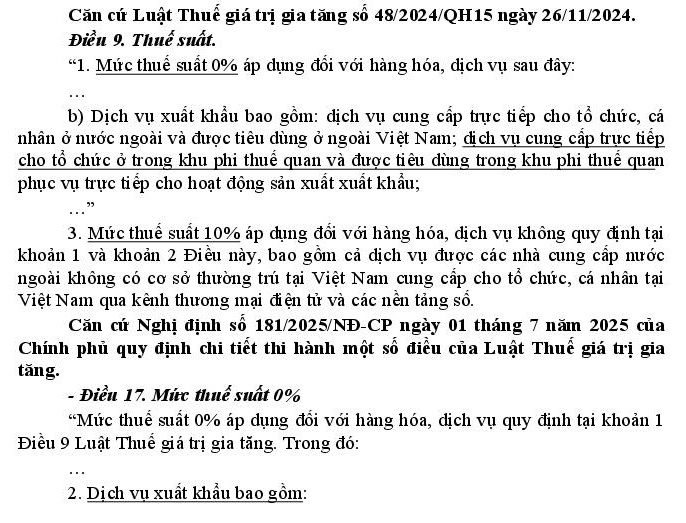
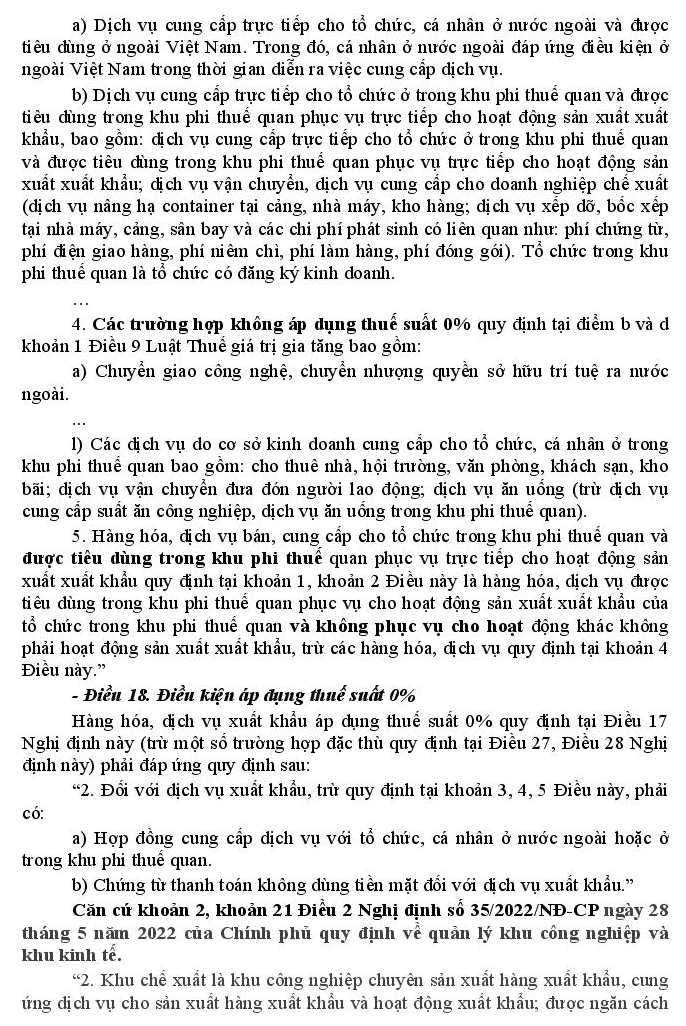
• Về mặt thuế suất GTGT cho phần chi phí dịch vụ sửa chữa: Đối chiếu với quy định tại Luật Thuế Giá trị gia tăng về điều kiện hưởng thuế suất 0% (dịch vụ phải được cung ứng và tiêu dùng hoàn toàn trong khu phi thuế quan) và tinh thần hướng dẫn tại Công văn số 11275/CTDON-QLDN1 của Cục Thuế tỉnh Đồng Nai, công ty nhận thấy dịch vụ này thực hiện ngoài khu phi thuế quan nên không đủ điều kiện áp dụng thuế suất 0%.
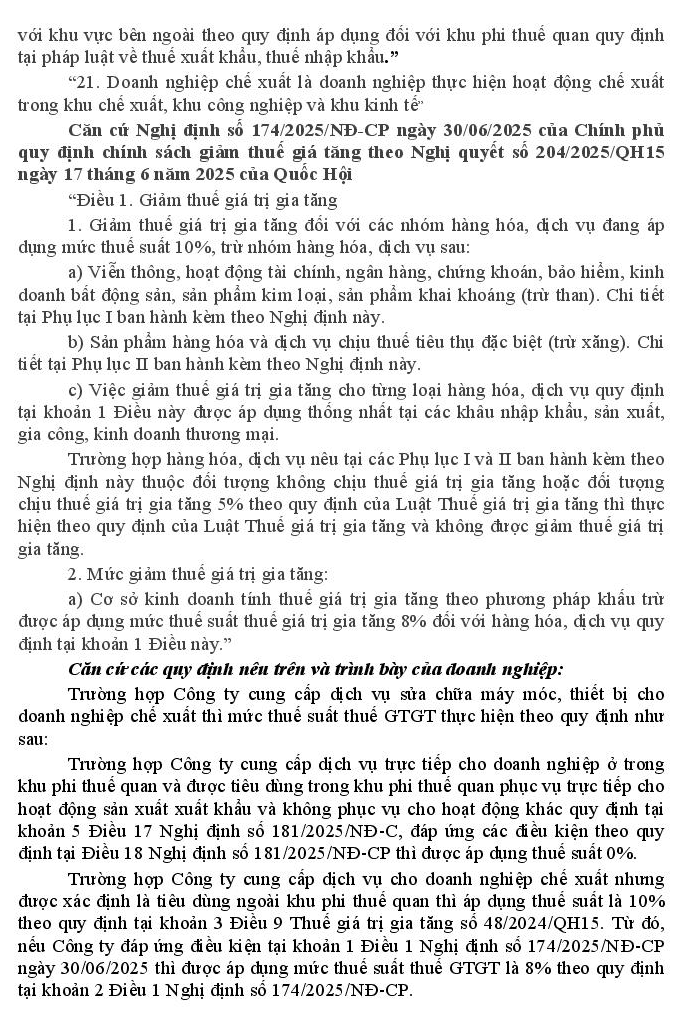
• Xét theo chính sách giảm thuế GTGT của Chính phủ tại Nghị định số 174/2025/NĐ-CP có hiệu lực trong năm 2026, nhóm dịch vụ sửa chữa, bảo dưỡng cơ khí không thuộc danh mục hàng hóa, dịch vụ loại trừ không được giảm thuế.
Do đó, Công ty TNHH MTV CƠ KHÍ SONG PHÁT xác định phần phí dịch vụ sửa chữa phát sinh trong trường hợp này thuộc đối tượng chịu thuế GTGT nội địa với thuế suất 8%.
3. Kiến nghị:
Để đảm bảo việc kê khai, nộp thuế và phát hành hóa đơn điện tử được chính xác, không gây thất thu cho ngân sách nhà nước và hạn chế rủi ro pháp lý cho doanh nghiệp, Công ty kính mong Quý cơ quan Thuế xem xét và có văn bản hướng dẫn chính thức:
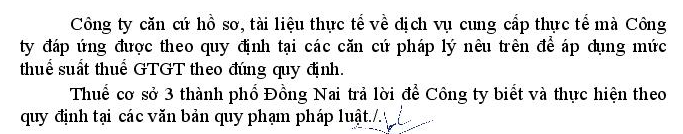
• Đối với trường hợp dịch vụ sửa chữa máy móc cho DNCX thực hiện tại nhà xưởng nội địa, có mở tờ khai Hải quan tạm nhập – tái xuất nêu trên, Công ty chúng tôi áp dụng mức thuế suất thuế GTGT dịch vụ là 8% đã đúng quy định hay chưa?
Công ty chúng tôi xin trân trọng cảm ơn và kính mong sớm nhận được văn bản phản hồi từ Quý cơ quan./.
21/09/2026