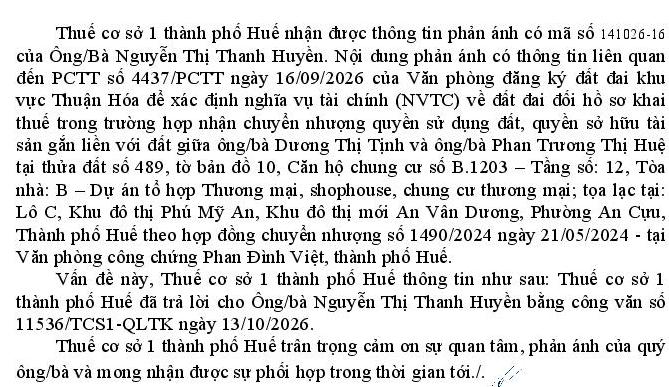
Căn cứ cứ trả lời của cơ sở thuế 1 Huế thời điểm hiện tại đã quá thời hạn 03 ngày làm việc theo quy định kể từ ngày cơ quan thuế nhận Phiếu chuyển thông tin (17/9/2026) mẹ tôi vẫn chưa nhận được Thông báo nộp thuế. Hiện cơ quan thuế đang tạm dừng ban hành thông báo thuế để làm văn bản xin ý kiến chỉ đạo của cấp trên về việc xử lý VPHC và xác định thời hạn nộp hồ sơ khai thuế đối với hợp đồng chuyển nhượng bất động sản ký trước ngày 01/7/2026.
- Tại Điểm b khoản 2 Điều 17 Nghị định 252/2026/NĐ-CP: Quy định thời hạn cơ quan thuế ban hành Thông báo nộp thuế TNCN, lệ phí trước bạ từ chuyển nhượng bất động sản là chậm nhất 03 ngày làm việc kể từ ngày nhận đủ phiếu chuyển thông tin hợp lệ.
- Tai Điểm b Điều 20 Nghị định 252/2026/NĐ-CP: Quy định cơ quan thuế chỉ được tạm hoãn thời hạn tính thuế để ra văn bản yêu cầu cơ quan chuyển hồ sơ bổ sung/điều chỉnh trong thời hạn 05 ngày làm việc (khi hồ sơ chưa đủ thông tin hoặc có sai lệch).
- Tai Khoản 1 Điều 58 và Khoản 1 Điều 73 Luật 90/VBHN-VPQH (Luật Xử lý vi phạm hành chính): Việc lập biên bản, xử phạt vi phạm hành chính và việc chấp hành quyết định xử phạt (thời hạn 10 ngày) là một quy trình độc lập, không có quy định nào cho phép dừng thủ tục hành chính khác khi chưa có quyết định xử phạt.
Căn cứ quy quy định pháp luật nêu trên, cơ quan thuế hoàn toàn không có căn cứ pháp lý để tạm dừng phát hành Thông báo thuế trong trường hợp này. Theo Điều 20 Nghị định số 252/2026/NĐ-CP, việc tạm dừng hoặc yêu cầu phối hợp giải quyết hồ sơ chỉ xảy ra khi hồ sơ thiếu thành phần, thiếu thông tin hoặc có sự sai lệch thông tin thực tế. Hồ sơ của mẹ tôi đã được tiếp nhận đầy đủ, hợp lệ qua hệ thống liên thông một cửa và cho đến nay chưa từng nhận được bất kỳ văn bản thông báo thiếu sót nào từ cơ quan thuế, đồng nghĩa hồ sơ đã hoàn toàn đủ điều kiện pháp lý để tính thuế. Quy trình lập biên bản, ra quyết định xử phạt vi phạm hành chính hay xin ý kiến nghiệp vụ nội bộ của ngành thuế là thủ tục hành chính độc lập do Luật Xử lý vi phạm hành chính điều chỉnh, không phải là điều kiện bắt buộc có trước và không thể triệt tiêu nghĩa vụ ban hành thông báo thuế trong thời hạn 03 ngày làm việc quy định tại Điều 17 Nghị định số 252/2026/NĐ-CP. Việc cơ quan thuế tự ý dừng quy trình để chờ "xin ý kiến cấp trên" đã vượt quá thời hạn luật định, cấu thành hành vi chậm trễ trong thi hành công vụ. Qua tìm hiểu, tôi được biết vướng mắc trong việc ban hành Thông báo nộp thuế không chỉ xảy ra đối với trường hợp của mẹ tôi mà còn là vướng mắc chung của các trường hợp giao dịch bất động sản được giao kết trước ngày 01/07/2026 nhưng đăng ký biến động sau thời điểm này. Việc tạm dừng hoặc kéo dài quá trình xác định nghĩa vụ tài chính khiến người dân không thể kịp thời thực hiện nghĩa vụ thuế, đồng thời gây đình trệ giao dịch, phát sinh chi phí (gia đình tôi đang cần có sổ thực hiện giao dịch tài chính, nếu không có sẽ gây thiệt hại vô cùng lớn) ảnh hưởng đến quyền, lợi ích hợp pháp của người dân. Tại sao lỗi thuộc về văn bản pháp luật không có hướng dẫn chuyển tiếp thực hiện mà lại bắt người dân gánh chịu hậu quả? Thiệt hại này do ai chịu trách nhiệm? Kính đề nghị Cục thuế - Bộ tài chính có văn bản trả lời không được đưa về địa phương trả lời vì thuế không biết xử lý thì mới hỏi trung ương, trung ương lại đưa về địa phương là thái độ đùn đẩy, vô trách nhiệm!
Đối với trường hợp của gia đình tôi, căn cứ Điều 55 và Điều 58 Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15 quy định văn bản quy phạm pháp luật được áp dụng từ thời điểm bắt đầu có hiệu lực, nghiêm cấm áp dụng hiệu lực trở về trước để quy định trách nhiệm pháp lý mới hoặc trách nhiệm pháp lý nặng hơn, nếu áp dụng nghị định 252 thì gia đình tôi từ một hành vi không vi phạm thành hành vi vi phạm là vi phạm pháp luật nghiêm trọng! Đề nghị Cục thuế - Bộ tài chính chỉ đạo cơ quan thuế ra thông báo thuế để người dân có cơ sở hoàn thành nghĩa vụ với Ngân sách Nhà nước đúng quy định, tránh gây hậu quả đáng tiếc!
22/10/2026